Tôi còn nhớ mãi câu chuyện của gia đình chú Hùng ở quê tôi hồi năm ngoái. Một cơn bão quét qua, tốc mái nhà, may mà cả nhà chạy kịp.
Nhưng không may mắn như vậy, bà cụ hàng xóm bị ngã gãy chân trong lúc di dời. Cả xóm ai cũng nghĩ “có bảo hiểm y tế (BHYT) thì lo gì”.Vậy mà khi ra viện, gia đình họ vẫn phải còng lưng trả một khoản tiền không nhỏ. Hóa ra, không phải cứ có thẻ BHYT trong túi là mọi chi phí đều được “bảo kê”.Chuyện chi phí y tế chưa bao giờ là câu chuyện dễ thở, nhất là trong những tình huống khẩn cấp, thảm họa. Nhiều người vẫn đang hiểu lầm về phạm vi chi trả của tấm thẻ vàng mà họ cất trong ví.Có những khoản, dù bạn có đi đúng tuyến, đúng quy trình, thì quỹ BHYT vẫn “lắc đầu” không chi trả. Và điều đáng nói là, chính trong lúc khó khăn nhất – lúc thiên tai, dịch bệnh hoành hành – thì một số quyền lợi lại… khép cửa.Hãy cùng tôi mổ xẻ vấn đề này một cách thẳng thắn, không vòng vo, để xem đâu là ranh giới mong manh giữa “được giúp” và “tự bươn chải” trong cơn hoạn nạn.Bảo hiểm y tế có phải “chiếc ô” vạn năng?
Có một sự thật ít người nói ra: BHYT giống như một chiếc ô, nhưng không phải cơn mưa nào nó cũng che được. Từ ngày 01/7/2025, Luật BHYT sửa đổi có hiệu lực, quy định rõ ràng hơn về 12 trường hợp mà người bệnh – dù khám chữa bệnh đúng tuyến – vẫn phải tự thanh toán mọi chi phí.
Điều này khiến không ít người giật mình. Hãy thử tưởng tượng bạn đang trong một vụ hỏa hoạn hoặc lũ lụt, không may bị thương nặng.Bạn được đưa đi cấp cứu, điều trị. Bạn nghĩ mình sẽ được BHYT giúp phần lớn chi phí?Chưa chắc đâu nhé. Bởi vì theo quy định, việc khám chữa bệnh trong các trường hợp thảm họa như thiên tai, dịch bệnh lớn lại nằm trong danh sách không được hưởng BHYT.Nghe có vẻ vô lý, nhưng đó là luật. Quỹ BHYT được thiết kế để chi trả cho việc điều trị bệnh thông thường, còn các tình huống thảm họa sẽ do các cơ chế khác – như ngân sách nhà nước hoặc các quỹ cứu trợ xã hội – đảm nhận.Để dễ hình dung, tôi xin liệt kê một vài trường hợp điển hình trong danh sách 12 nhóm không được chi trả: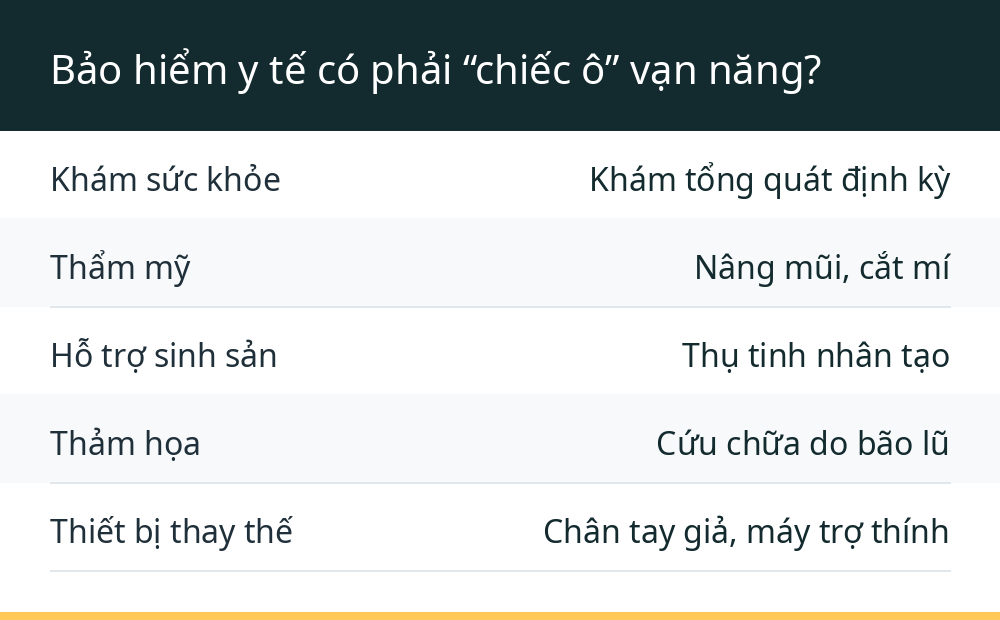
| Nhóm chi phí | Ví dụ cụ thể |
|---|---|
| Khám sức khỏe | Khám tổng quát định kỳ |
| Thẩm mỹ | Nâng mũi, cắt mí |
| Hỗ trợ sinh sản | Thụ tinh nhân tạo |
| Thảm họa | Cứu chữa do bão lũ |
| Thiết bị thay thế | Chân tay giả, máy trợ thính |
Tôi biết có nhiều người sẽ thắc mắc: “Thế nếu không có BHYT chi trả, thì ai lo cho mình?”. Đúng là trong cơn bão hoàn hảo ấy, người dân thường rơi vào thế lưỡng nan.
Họ vừa mất nhà cửa, vừa mang thương tích, lại không được bảo hiểm “chống lưng”. Chính vì vậy, hiểu rõ luật để không bị động là điều vô cùng quan trọng.Và khi BHYT “bó tay”, chúng ta cần biết đến những kênh giúp khác từ cộng đồng.Khi BHYT dừng bước, ai sẽ là “phao cứu sinh”?
Nếu bạn nghĩ rằng chỉ có BHYT mới giúp chi phí y tế thì hãy nghĩ lại. Trong những tình huống thảm họa thực sự, các tổ chức xã hội và Hội Chữ thập đỏ lại đóng vai trò vô cùng quan trọng.
Họ không chỉ cứu trợ khẩn cấp về lương thực, nước uống mà còn có những chương trình trợ giúp kinh phí khám chữa bệnh, phục hồi chức năng cho các nạn nhân. Luật Hoạt động Chữ thập đỏ năm 2008 (sửa đổi, bổ sung) đã nêu rõ: hoạt động cứu trợ khẩn cấp là giúp kịp thời, trực tiếp cho nạn nhân của chiến tranh, thiên tai, dịch bệnh, hỏa hoạn.Điều này có nghĩa là, khi một thảm họa xảy ra, Hội Chữ thập đỏ sẽ đứng ra kêu gọi, tiếp nhận và phân phối tiền, hiện vật đến tay người dân một cách công khai, minh bạch. Đối tượng nhận được xác định dựa trên sự bình xét của cộng đồng dân cư và xác nhận của chính quyền địa phương.Vậy nên, nếu chẳng may gặp sự cố do thiên tai, ngoài việc liên hệ với chính quyền xã, phường, người dân cần chủ động liên hệ với Hội Chữ thập đỏ để được hướng dẫn làm hồ sơ đề nghị trợ giúp. Đừng ngại ngần, bởi vì đó là quyền lợi chính đáng mà pháp luật đã trao cho mỗi công dân trong lúc hoạn nạn.Hỗ trợ từ Nhà nước Không chỉ là “miếng cơm manh áo”
Ngoài các tổ chức xã hội, Nhà nước cũng có những chính sách riêng để giúp người dân khắc phục hậu quả sau thiên tai, hỏa hoạn. Nghị định 20/2021/NĐ-CP về trợ giúp xã hội đã quy định rõ các mức giúp.
Đây là một chính sách rất thiết thực, nhưng không phải ai cũng biết để yêu cầu. Cụ thể, đối với các hộ gia đình nghèo, cận nghèo hoặc có hoàn cảnh khó khăn bị sập, đổ, trôi, cháy nhà hoàn toàn do thiên tai, hỏa hoạn, họ có thể được giúp chi phí làm lại nhà ở.Tôi xin phép được tóm tắt một vài chính sách nổi bật trong Nghị định này: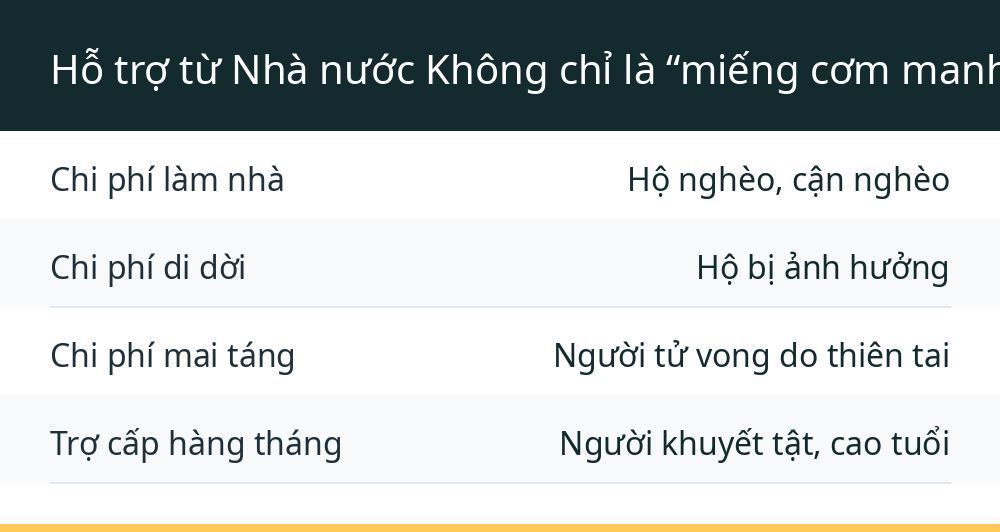
| Hạng mục hỗ trợ | Đối tượng chính |
|---|---|
| Chi phí làm nhà | Hộ nghèo, cận nghèo |
| Chi phí di dời | Hộ bị ảnh hưởng |
| Chi phí mai táng | Người tử vong do thiên tai |
| Trợ cấp hàng tháng | Người khuyết tật, cao tuổi |
Đáng chú ý là mức giúp chi phí làm nhà tối thiểu là 40 triệu đồng/hộ, còn chi phí di dời nhà khẩn cấp là 30 triệu đồng/hộ. Đó là một nguồn lực đáng kể giúp người dân vượt qua giai đoạn khó khăn ban đầu.
Tuy vậy, thủ tục để nhận được khoản giúp này đòi hỏi phải có xác nhận của chính quyền địa phương và quá trình bình xét công khai, dân chủ.Thủ tục hành chính Nỗi ám ảnh mang tên “giấy tờ”
Khi đã xác định được mình thuộc đối tượng được giúp, việc tiếp theo là chuẩn bị hồ sơ. Và đây chính là lúc nhiều người cảm thấy “nản lòng” vì thủ tục rườm rà.
Từ kinh nghiệm của bản thân khi làm việc với các cơ quan bảo hiểm xã hội và chính quyền địa phương, tôi nhận thấy sự chuẩn bị kỹ lưỡng về giấy tờ sẽ giúp quá trình giải quyết nhanh chóng hơn rất nhiều. Thông thường, bộ hồ sơ đề nghị giúp chi phí y tế do thảm họa sẽ cần những giấy tờ cơ bản như: đơn đề nghị (theo mẫu), giấy chứng nhận thương tích hoặc bệnh án (từ cơ sở y tế nơi điều trị), giấy xác nhận của địa phương về việc bị ảnh hưởng bởi thiên tai, cùng với sổ hộ khẩu và căn cước công dân.Ngoài ra, nếu chi phí điều trị phát sinh lớn, người bệnh cần giữ lại toàn bộ hóa đơn, chứng từ để phục vụ cho việc thanh quyết toán. Tôi có một lời khuyên chân thành cho bạn đọc: đừng bao giờ vứt bỏ bất kỳ một tờ hóa đơn nào trong quá trình khám chữa bệnh, kể cả những hóa đơn nhỏ nhất.Bởi vì trong lúc khó khăn, chúng chính là “bằng chứng vàng” để bạn đòi hỏi quyền lợi chính đáng từ các quỹ giúp.Thay vì chờ đợi, hãy chủ động “phòng thủ”
Sau tất cả những phân tích trên, có lẽ bạn đã nhận ra một điều: chúng ta không thể cứ mãi trông chờ vào một cơ chế giúp duy nhất. Việc hiểu rõ luật BHYT, biết đến các kênh cứu trợ từ Hội Chữ thập đỏ và các chính sách của Nhà nước là vô cùng quan trọng.
Nhưng quan trọng hơn hết, mỗi gia đình nên có một “quỹ dự phòng” – dù nhỏ – để đối phó với những tình huống bất ngờ. Bởi vì cuộc sống luôn tiềm ẩn những rủi ro không lường trước được.Một cơn bão, một trận hỏa hoạn, hay đơn giản là một tai nạn bất ngờ có thể đẩy bất kỳ gia đình nào vào cảnh khó khăn. Khi đó, sự chuẩn bị sẵn sàng về tài chính và kiến thức sẽ là “lá chắn” vững chắc nhất giúp bạn và người thân vượt qua sóng gió.Hãy là người tiêu dùng thông thái, chủ động tìm hiểu và bảo vệ chính mình trước khi quá muộn.