Jeonse là gì và vì sao người Hàn phải "cày" để vay tiền thuê nhà
Nếu bạn từng nghe ai đó nói "ở Hàn mà không biết jeonse thì coi như chưa hiểu chuyện nhà cửa", đúng là vậy thật. Jeonse là hình thức thuê nhà đặc trưng của Hàn Quốc: thay vì trả tiền thuê hàng tháng, người thuê đặt cọc một khoản lớn — thường chiếm 50-80% giá trị căn nhà — rồi ở miễn phí trong suốt hợp đồng, hết hạn thì lấy lại toàn bộ tiền cọc.
Nghe thì hay, nhưng vấn đề nằm ở chỗ chẳng mấy ai có sẵn vài trăm triệu won trong tay. Thế là vay tiền thuê nhà Hàn Quốc ra đời, và đó cũng chính là lý do những gói như 중기청전세대출 (vay jeonse cho doanh nghiệp vừa và nhỏ) trở thành chủ đề nóng.Đáng chú ý là áp lực tài chính này đang thay đổi cả cách người trẻ Hàn Quốc nhìn về hôn nhân. Theo thông tin từ Bộ Dữ liệu và Thống kê Hàn Quốc công bố ngày 5/7, tỷ lệ kết hôn của phụ nữ trong khoảng 25-29 tuổi vào năm 2025 đạt 44,3 người trên tổng số 1.000 người, tăng 4 ca so với năm 2024.Ở nam giới cùng nhóm tuổi, con số này tăng 2,2 ca lên 25 ca trên 1.000 người. Nghe thì có vẻ vui, nhưng đằng sau con số đó là câu chuyện không mấy lãng mạn.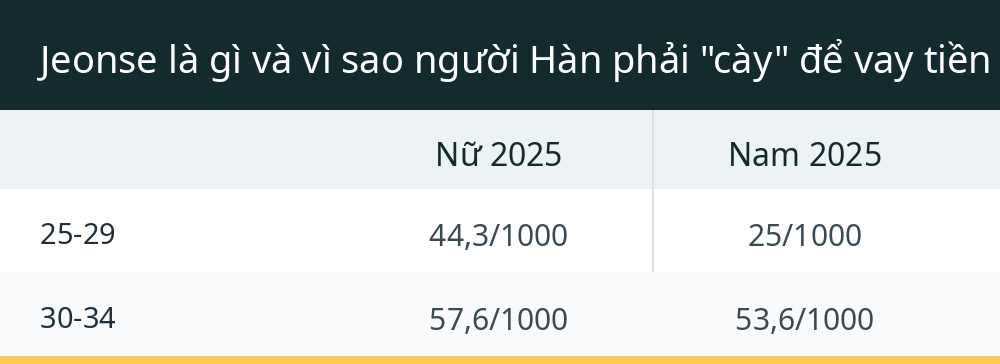
| Nhóm tuổi | Nữ 2025 | Nam 2025 |
|---|---|---|
| 25-29 | 44,3/1000 | 25/1000 |
| 30-34 | 57,6/1000 | 53,6/1000 |
Một nữ nhân viên văn phòng 30 tuổi, họ Do, vốn dự định tổ chức đám cưới vào năm sau nhưng đã quyết định đẩy sớm lịch cưới vào tháng 9 năm nay. Cô chia sẻ nếu chỉ dựa vào thu nhập của mình, có lẽ cô chỉ có thể vay khoảng 350 triệu Won, nhưng khi cộng thêm thu nhập của chồng, cả hai có thể mua căn nhà mong muốn sớm hơn rất nhiều.
Tại Hàn Quốc, đăng ký kết hôn hợp pháp và lễ cưới là hai việc tách biệt — một cặp đôi có thể trở thành vợ chồng trên giấy tờ dù chưa tổ chức đám cưới. Điều này vô tình tạo ra một "khoảng trống" để người trẻ đăng ký kết hôn sớm nhằm tận dụng các lợi ích tài chính.Vậy chính xác thì điều kiện và lãi suất của gói vay jeonse cho doanh nghiệp vừa và nhỏ này ra sao? Phần tiếp theo sẽ mổ xẻ chi tiết.Điều kiện vay tiền thuê nhà Hàn Quốc không chỉ là chuyện giấy tờ
Nhiều người nghĩ cứ có việc làm là vay được, nhưng thực tế phũ phàng hơn nhiều. Các chương trình vay jeonse, đặc biệt là gói dành cho nhân viên doanh nghiệp vừa và nhỏ, thường yêu cầu người vay phải đáp ứng một loạt điều kiện về thu nhập, tình trạng hôn nhân và cả sự bảo lãnh từ công ty.
Chuyện của Kim — một nhân viên văn phòng độ tuổi 30s — là ví dụ điển hình. Cô đăng ký kết hôn vào tháng 4 vừa qua, chỉ vài tháng trước lễ cưới theo kế hoạch, đơn giản vì để đủ điều kiện tham gia chương trình vay jeonse của công ty, cô phải đăng ký kết hôn.Kim nói thẳng: việc tìm được một căn nhà cho thuê theo hình thức jeonse nếu chưa kết hôn và không có trợ cấp của công ty gần như là việc bất khả thi. Điều này cho thấy một thực tế: hôn nhân đang trở thành "đòn bẩy" tài chính.Khi hai người kết hôn, thu nhập được tính chung, giúp họ đủ điều kiện vay những khoản lớn hơn. Các cặp vợ chồng mới cưới còn có thể tiếp cận nhiều chương trình vay thế chấp lãi suất thấp được chính phủ giúp.Những gia đình có con mới sinh còn có thể sử dụng các chương trình thế chấp dành riêng cho hộ gia đình có trẻ nhỏ, với mức lãi suất thấp hơn so với người độc thân.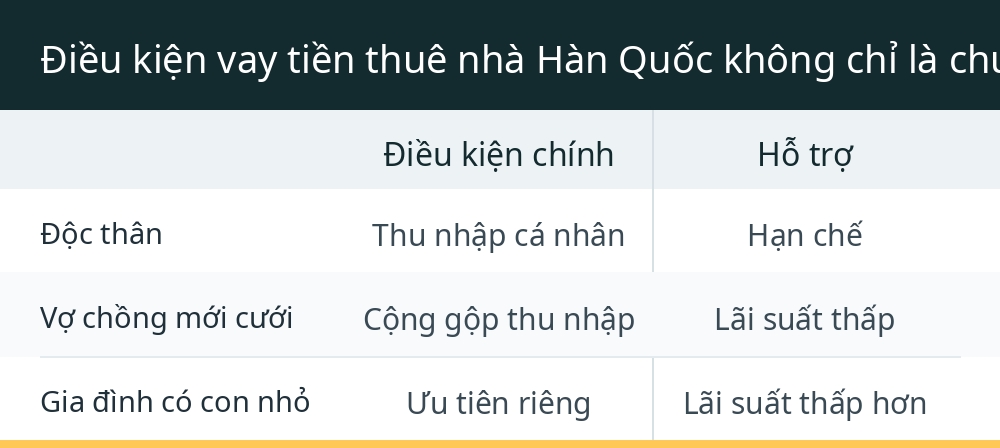
| Đối tượng | Điều kiện chính | Hỗ trợ |
|---|---|---|
| Độc thân | Thu nhập cá nhân | Hạn chế |
| Vợ chồng mới cưới | Cộng gộp thu nhập | Lãi suất thấp |
| Gia đình có con nhỏ | Ưu tiên riêng | Lãi suất thấp hơn |
Theo Bộ Kế hoạch và Ngân sách, tỷ lệ các cặp đôi trì hoãn đăng ký kết hôn đã tăng từ 10,9% năm 2014 lên 19% vào năm ngoái. Con số này nói lên nhiều điều: người trẻ không vội vàng làm giấy kết hôn vì tình cảm, mà chờ đến khi có nhu cầu thực tế như vay mua nhà.
Vậy thủ tục cụ thể gồm những bước nào và mất bao lâu? Hãy cùng điểm qua.Thủ tục vay jeonse từ lúc nộp đơn đến lúc nhận tiền
Nếu bạn đang tò mò không biết quy trình vay tiền thuê nhà Hàn Quốc có phức tạp không, câu trả lời là: phức tạp hơn bạn nghĩ, nhưng không đến mức bế tắc. Dưới đây là các bước cơ bản mà người vay thường phải trải qua, dựa trên kinh nghiệm thực tế của người Hàn và các chương trình vay phổ biến.
Đầu tiên, bạn cần xác định loại hợp đồng jeonse và số tiền cọc. Sau đó, kiểm tra xem công ty bạn có liên kết với ngân hàng nào không, vì nhiều doanh nghiệp vừa và nhỏ có chương trình bảo lãnh cho nhân viên.Tiếp theo là chuẩn bị hồ sơ: giấy xác nhận việc làm, bảng lương, hợp đồng thuê nhà, và giấy tờ tùy thân. Ngân hàng sẽ thẩm định và ra quyết định cho vay.Nếu được duyệt, bạn ký hợp đồng tín dụng và nhận tiền giải ngân — thường chuyển thẳng cho chủ nhà. Một điểm đáng lưu ý: nhiều chương trình yêu cầu người vay phải mua bảo hiểm tín dụng hoặc có bảo lãnh từ công ty.Điều này giúp giảm rủi ro cho ngân hàng nhưng cũng đồng nghĩa với việc bạn phải trả thêm một khoản phí nhỏ.| Bước | Nội dung | Thời gian |
|---|---|---|
| 1 | Xác định hợp đồng jeonse | 1-2 ngày |
| 2 | Chuẩn bị hồ sơ | 3-5 ngày |
| 3 | Thẩm định ngân hàng | 5-7 ngày |
| 4 | Giải ngân | 1-2 ngày |
Kwon — một nhân viên văn phòng 27 tuổi đã kết hôn vào năm ngoái — là một trong những người chủ động lựa chọn kết hôn sớm. Cô dự định có con vào năm sau và chia sẻ rằng dù nhiều người nói kết hôn ở giữa độ tuổi 20 là quá sớm, cô muốn sớm tìm thấy sự ổn định cả về cảm xúc lẫn tài chính trong chính gia đình của mình.
Câu chuyện của Kwon cho thấy quyết định vay tiền thuê nhà không chỉ là bài toán kinh tế, mà còn là lựa chọn lối sống. Vậy lãi suất thực tế của các gói vay này là bao nhiêu, và liệu có đáng để "đánh đổi" không?Phần cuối sẽ so sánh và đưa ra góc nhìn thực tế.Lãi suất và bài toán đánh đổi có nên vay tiền thuê nhà Hàn Quốc?
Đây là câu hỏi mà bất kỳ ai chuẩn bị ký hợp đồng jeonse cũng phải trả lời. Lãi suất vay tiền thuê nhà Hàn Quốc phụ thuộc vào nhiều yếu tố: loại chương trình, thời hạn vay, và đặc biệt là tình trạng hôn nhân.
Các chương trình dành cho vợ chồng mới cưới hoặc gia đình có con nhỏ thường có lãi suất thấp hơn so với người độc thân. Điều này lý giải vì sao nhiều người trẻ chọn đăng ký kết hôn sớm — không phải vì họ vội, mà vì họ cần.Tuy vậy, không phải ai cũng có thể biến hôn nhân thành một chiến lược tài chính. Thị trường việc làm thiếu ổn định, thu nhập thấp và những bất định về tương lai vẫn khiến nhiều người trì hoãn hoặc từ bỏ ý định kết hôn.Nhưng trong bối cảnh giá nhà tiếp tục là rào cản lớn đối với người độc thân, hôn nhân đang mang thêm một ý nghĩa rất thực tế: không chỉ là chuyện hai người về chung một nhà, mà còn là cách rút ngắn hành trình đạt được mục tiêu mua nhà. Theo đại diện Duo — một trong những công ty mai mối lớn tại Hàn Quốc — quan niệm của người trẻ về hôn nhân cũng đang thay đổi.Trước đây, nhiều người cho rằng phải có nền tảng tài chính vững vàng và đáp ứng đủ các điều kiện cần thiết rồi mới nên kết hôn. Hiện nay, ngày càng nhiều người ở độ tuổi 20-30 tin rằng họ có thể cùng bạn đời xây dựng nền tảng đó sau khi kết hôn.| Yếu tố | Ảnh hưởng đến lãi suất |
|---|---|
| Tình trạng hôn nhân | Đã kết hôn: thấp hơn |
| Loại chương trình | Ưu đãi: thấp hơn |
| Thời hạn vay | Dài hạn: ổn định hơn |
Nếu bạn đang cân nhắc vay tiền thuê nhà Hàn Quốc, lời khuyên thực tế là hãy tính toán kỹ dòng tiền hàng tháng, kiểm tra kỹ điều kiện của từng chương trình, và đừng ngần ngại hỏi thẳng công ty về các giúp dành cho nhân viên. Đôi khi, một cuộc gọi đến phòng nhân sự có thể tiết kiệm cho bạn vài chục triệu won tiền lãi.
Và nếu bạn đang độc thân, đừng vội nản — vẫn có những gói vay dành riêng cho bạn, chỉ là điều kiện sẽ khắt khe hơn mà thôi.