Chuyện hai cái "vỏ bọc" khác nhau cho cùng một dự án
Nhiều anh em làm bất động sản cứ hay gộp SPC và PFV vào một chỗ, rồi đến lúc làm hồ sơ mới tá hỏa vì chúng không giống nhau. Tôi cũng từng chứng kiến một nhóm đầu tư mất gần hai tháng chỉ để sửa lại cấu trúc pháp lý vì ngay từ đầu đã chọn sai loại pháp nhân.
Bài này tôi sẽ nói thẳng vào vấn đề: SPC và PFV là hai thứ khác nhau về bản chất, mục đích và cả cách vận hành. Hiểu sai chỗ này là trả giá bằng thời gian và tiền bạc.Trước tiên phải nói rõ một điều dễ gây nhầm lẫn. Trên web có rất nhiều tài liệu về "SPC" nhưng phần lớn nói về Kiểm soát quy trình thống kê (Statistical Process Control) trong sản xuất — một phương pháp của Walter A.Shewhart từ thập niên 1920, dùng để giám sát chất lượng sản xuất theo thời gian thực. Đó hoàn toàn không phải thứ chúng ta đang bàn.Trong bất động sản, SPC là viết tắt của Special Purpose Company — công ty được lập ra cho một mục đích duy nhất. Còn PFV là Project Finance Vehicle — phương tiện tài chính dự án.Hai khái niệm này gần nhau nhưng không đồng nhất. Điểm chung của cả hai: đều là công cụ tách biệt rủi ro của một dự án cụ thể ra khỏi bảng cân đối của công ty mẹ.Nhưng cách chúng làm điều đó thì khác. SPC thường là một pháp nhân độc lập, có tư cách pháp lý đầy đủ, đứng tên dự án, ký hợp đồng, vay vốn.PFV linh hoạt hơn — có thể là một công ty, một quỹ, một hợp đồng góp vốn, hoặc một cấu trúc tài chính thuần túy. Nói cách khác, SPC là một dạng cụ thể, còn PFV là cái khung rộng hơn.Nếu bạn đang chuẩn bị lập pháp nhân cho dự án, câu hỏi đầu tiên không phải là "chọn SPC hay PFV" mà là "mình cần tách rủi ro ở mức nào, và ai sẽ là người kiểm soát dòng tiền". Trả lời được câu đó rồi mới bàn đến chuyện thành lập.Phần tiếp theo tôi sẽ đi vào chi tiết từng loại, để anh em thấy rõ chúng khác nhau ở đâu.SPC bất động sản khi bạn cần một pháp nhân đứng tên dự án
SPC — Special Purpose Company — hiểu đơn giản là một công ty được sinh ra chỉ để làm một việc: thực hiện một dự án bất động sản cụ thể. Xong dự án thì công ty này có thể giải thể, hoặc chuyển sang mục đích khác nếu các bên thống nhất.
Điều quan trọng nhất là nó có tư cách pháp nhân riêng, tài sản riêng, và trách nhiệm riêng. Tại sao phải tách ra?Vì nếu bạn dùng công ty mẹ để làm dự án, rủi ro của dự án sẽ dính thẳng vào bảng cân đối của công ty mẹ. Nếu dự án vỡ nợ, toàn bộ hoạt động kinh doanh khác của công ty mẹ cũng bị ảnh hưởng.Ngược lại, khi lập SPC, dự án chỉ chịu trách nhiệm trong phạm vi tài sản của chính nó. Đây là nguyên tắc cơ bản của cái mà giới tài chính gọi là "ring-fencing" — rào chắn rủi ro.Cấu trúc SPC trong bất động sản thường gồm mấy tầng. Tầng trên là các nhà đầu tư hoặc công ty mẹ.Tầng giữa là SPC — công ty dự án. Tầng dưới là các hợp đồng với nhà thầu, đơn vị tư vấn, ngân hàng cho vay.Dòng tiền đi từ tầng trên xuống, dòng lợi nhuận đi ngược lại. Mọi thứ đều được ghi rõ trong điều lệ công ty và các thỏa thuận cổ đông.Một điểm nhiều người bỏ qua: SPC không chỉ để tách rủi ro tài chính. Nó còn là công cụ để phân chia quyền kiểm soát.Nếu có nhiều nhà đầu tư cùng góp vốn, SPC cho phép họ thỏa thuận trước về tỷ lệ sở hữu, quyền biểu quyết, quyền bổ nhiệm ban điều hành, và cơ chế thoái vốn. Không có SPC, những thỏa thuận này rất khó thực thi.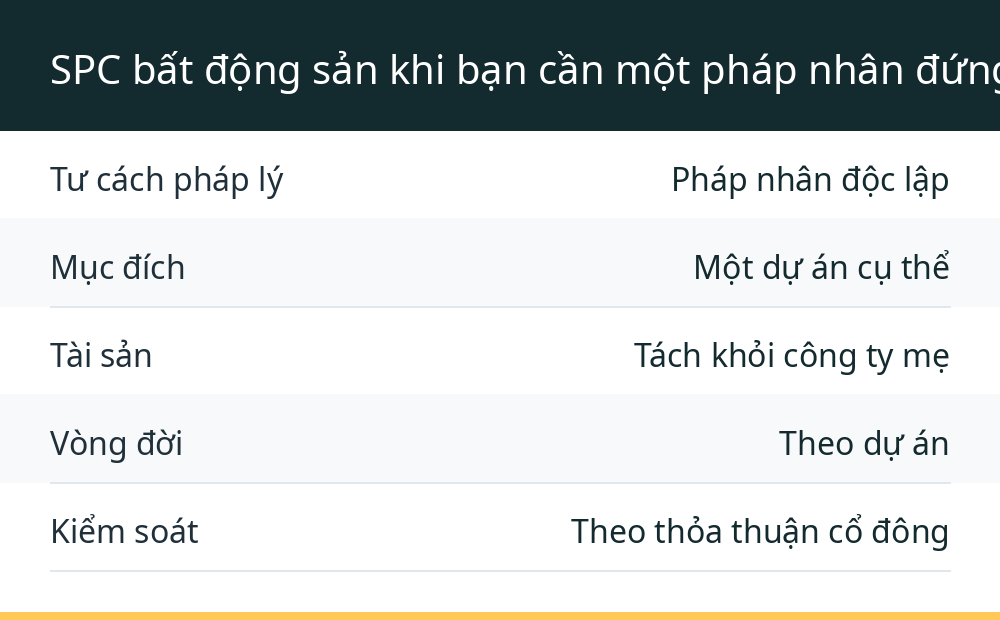
| Hạng mục | Đặc điểm |
|---|---|
| Tư cách pháp lý | Pháp nhân độc lập |
| Mục đích | Một dự án cụ thể |
| Tài sản | Tách khỏi công ty mẹ |
| Vòng đời | Theo dự án |
| Kiểm soát | Theo thỏa thuận cổ đông |
Vậy khi nào nên lập SPC? Khi dự án đủ lớn để việc tách rủi ro có ý nghĩa, khi có nhiều bên góp vốn cần cơ chế quản trị rõ ràng, hoặc khi ngân hàng cho vay yêu cầu phải có pháp nhân riêng đứng tên tài sản thế chấp.
Nếu dự án nhỏ, một cá nhân làm, thì lập SPC có thể là quá tay và tốn kém không cần thiết. Nhưng SPC chỉ là một nửa câu chuyện.Nửa còn lại — và thường phức tạp hơn — là làm sao để dòng vốn chảy vào dự án một cách hiệu quả. Đó là lúc PFV xuất hiện.PFV cái khung tài chính linh hoạt hơn bạn tưởng
PFV — Project Finance Vehicle — không nhất thiết phải là một công ty. Đây là điểm khác biệt căn bản so với SPC.
PFV có thể là bất kỳ cấu trúc nào được thiết kế để huy động và quản lý vốn cho một dự án cụ thể, miễn là nó tách biệt được dòng tiền và rủi ro của dự án khỏi các hoạt động khác. Trong thực tế, PFV thường xuất hiện dưới mấy dạng.Thứ nhất là công ty dự án — lúc này PFV và SPC gần như trùng nhau. Thứ hai là quỹ đầu tư hoặc hợp đồng góp vốn — các nhà đầu tư góp tiền vào một quỹ, quỹ này rót vốn vào dự án theo các điều kiện đã thỏa thuận.Thứ ba là cấu trúc tài chính thuần túy, ví dụ như một hợp đồng hợp tác kinh doanh (BCC) hoặc một thỏa thuận chia lợi nhuận mà không cần thành lập pháp nhân mới. Sự linh hoạt này có giá của nó.PFV không có tư cách pháp nhân riêng thì việc thực thi các thỏa thuận phức tạp sẽ khó hơn. Nếu có tranh chấp, việc xác định ai sở hữu gì, ai chịu trách nhiệm gì sẽ phức tạp hơn nhiều so với khi có một SPC rõ ràng.Ngược lại, PFV linh hoạt giúp tiết kiệm chi phí thành lập và vận hành, đặc biệt với các dự án có cấu trúc tài chính đơn giản. Một ví dụ dễ hình dung: ba nhà đầu tư cùng góp vốn làm một dự án căn hộ.Nếu họ lập SPC, họ phải làm thủ tục thành lập doanh nghiệp, đăng ký vốn điều lệ, bổ nhiệm người đại diện pháp luật, mở tài khoản ngân hàng riêng. Nếu họ dùng PFV dạng hợp đồng góp vốn, họ chỉ cần một hợp đồng chặt chẽ, một tài khoản chung có cơ chế đồng kiểm soát, và một bên đứng ra làm đầu mối.Chi phí thấp hơn, thời gian nhanh hơn, nhưng rủi ro pháp lý cao hơn nếu hợp đồng không đủ chặt.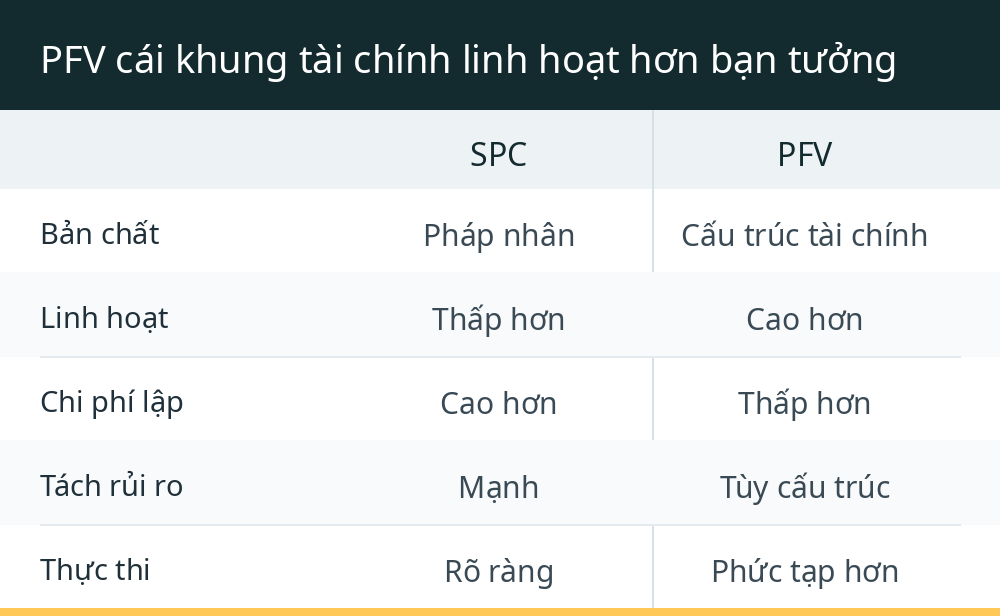
| Tiêu chí | SPC | PFV |
|---|---|---|
| Bản chất | Pháp nhân | Cấu trúc tài chính |
| Linh hoạt | Thấp hơn | Cao hơn |
| Chi phí lập | Cao hơn | Thấp hơn |
| Tách rủi ro | Mạnh | Tùy cấu trúc |
| Thực thi | Rõ ràng | Phức tạp hơn |
Điều đáng lưu ý: trong nhiều dự án lớn, người ta dùng cả hai. SPC làm pháp nhân đứng tên dự án, PFV làm cấu trúc huy động vốn.
SPC là cái xác, PFV là hệ tuần hoàn. Thiếu một trong hai, dự án vẫn chạy được, nhưng sẽ thiếu đi một lớp bảo vệ hoặc một kênh huy động quan trọng.Vậy làm sao để quyết định dùng cái nào? Câu trả lời phụ thuộc vào ba yếu tố: quy mô dự án, số lượng nhà đầu tư, và yêu cầu của bên cho vay.Phần tiếp theo tôi sẽ đi vào quy trình thành lập cụ thể, kèm những cái bẫy mà tôi đã thấy người ta vấp phải.Quy trình thành lập từ ý tưởng đến pháp nhân đi vào hoạt động
Không có một quy trình duy nhất đúng cho mọi dự án, nhưng có những bước cơ bản mà hầu như dự án nào cũng phải đi qua. Tôi sẽ trình bày theo trình tự thực tế, kèm ghi chú về những chỗ dễ sai.
Bước đầu tiên là xác định mục tiêu và phạm vi. Bạn cần trả lời rõ: dự án này làm gì, quy mô bao nhiêu, ai góp vốn, ai quản lý, thời gian hoàn vốn dự kiến bao lâu.Những câu trả lời này sẽ quyết định bạn cần SPC, PFV, hay cả hai. Đừng bỏ qua bước này vì nghĩ nó hiển nhiên.Rất nhiều dự án thất bại vì ngay từ đầu các bên không thống nhất được mục tiêu. Bước thứ hai là lựa chọn cấu trúc pháp lý.Nếu chọn SPC, bạn cần xác định loại hình doanh nghiệp (công ty TNHH, cổ phần, hay loại khác), vốn điều lệ, cơ cấu sở hữu, và người đại diện pháp luật. Nếu chọn PFV dạng hợp đồng, bạn cần soạn thảo hợp đồng góp vốn hoặc hợp đồng hợp tác kinh doanh với các điều khoản về góp vốn, chia lợi nhuận, chịu lỗ, và cơ chế giải quyết tranh chấp.Bước thứ ba là chuẩn bị hồ sơ. Với SPC, hồ sơ thành lập doanh nghiệp thường gồm: giấy đề nghị đăng ký, điều lệ công ty, danh sách thành viên hoặc cổ đông, giấy tờ tùy thân của người đại diện, và các giấy tờ liên quan đến trụ sở.Với PFV dạng hợp đồng, hồ sơ chủ yếu là hợp đồng và các phụ lục kèm theo. Tùy theo quy định từng thời điểm mà danh mục hồ sơ có thể thay đổi, nên kiểm tra lại với cơ quan đăng ký kinh doanh hoặc luật sư trước khi nộp.Bước thứ tư là mở tài khoản và thiết lập cơ chế kiểm soát dòng tiền. Đây là bước quan trọng nhất về mặt vận hành.Với SPC, bạn mở tài khoản ngân hàng riêng cho công ty. Với PFV dạng hợp đồng, bạn có thể mở tài khoản chung với cơ chế đồng kiểm soát — ví dụ mọi giao dịch trên một ngưỡng nào đó phải có chữ ký của ít nhất hai bên.Cơ chế này phải được ghi rõ trong hợp đồng, nếu không sẽ rất khó thực thi khi có bất đồng. Bước thứ năm là đăng ký các giấy phép liên quan đến dự án.Tùy loại dự án, bạn có thể cần giấy chứng nhận đầu tư, giấy phép xây dựng, hoặc các loại giấy phép chuyên ngành khác. Những giấy phép này thường được cấp cho pháp nhân đứng tên dự án, nên nếu bạn chưa lập SPC thì sẽ gặp khó khăn ở bước này.Bước cuối cùng là vận hành và giám sát. Sau khi pháp nhân đi vào hoạt động, bạn cần có cơ chế báo cáo định kỳ, kiểm toán, và giám sát dòng tiền.Với SPC, việc này thường được thực hiện qua ban điều hành và hội đồng thành viên. Với PFV dạng hợp đồng, bạn cần một bên làm đầu mối quản lý và các bên còn lại có quyền kiểm tra.| Bước | Việc cần làm |
|---|---|
| Mục tiêu | Xác định phạm vi |
| Cấu trúc | Chọn SPC hay PFV |
| Hồ sơ | Chuẩn bị giấy tờ |
| Tài khoản | Thiết lập kiểm soát |
| Giấy phép | Đăng ký dự án |
| Vận hành | Báo cáo định kỳ |
Một lưu ý thực tế: thời gian thành lập SPC thường lâu hơn PFV dạng hợp đồng, nhưng bù lại việc vận hành về sau rõ ràng hơn. Nếu dự án của bạn cần huy động vốn từ nhiều bên hoặc cần thế chấp tài sản để vay ngân hàng, SPC gần như là lựa chọn bắt buộc.
Nếu dự án nhỏ, ít bên tham gia, PFV dạng hợp đồng có thể đủ dùng. Đến đây thì anh em đã nắm được bức tranh tổng thể.Nhưng có một câu hỏi mà tôi nhận được rất nhiều: vậy rốt cuộc nên chọn cái nào? Phần tiếp theo tôi sẽ trả lời thẳng.Chọn SPC hay PFV câu trả lời không nằm ở lý thuyết
Tôi sẽ nói thẳng: không có câu trả lời đúng cho mọi trường hợp. Nhưng có một cách tiếp cận thực dụng để ra quyết định.
Bạn hãy tự hỏi ba câu. Câu thứ nhất: dự án này có cần tách rủi ro ở mức tối đa không?Nếu dự án có thể phát sinh nợ lớn, hoặc nếu công ty mẹ đang có nhiều hoạt động kinh doanh khác cần bảo vệ, thì SPC là lựa chọn an toàn hơn. PFV dạng hợp đồng không tách rủi ro mạnh bằng vì về mặt pháp lý, các bên góp vốn vẫn có thể bị truy cứu trách nhiệm trong một số trường hợp.Câu thứ hai: có bao nhiêu bên tham gia, và họ có cần cơ chế quản trị phức tạp không? Nếu chỉ có hai hoặc ba nhà đầu tư quen biết, PFV dạng hợp đồng có thể đủ.Nếu có mười nhà đầu tư trở lên, hoặc có nhà đầu tư tổ chức, thì SPC với điều lệ rõ ràng và cơ chế biểu quyết minh bạch sẽ dễ vận hành hơn nhiều. Câu thứ ba: bên cho vay yêu cầu gì?Ngân hàng thường yêu cầu pháp nhân đứng tên tài sản thế chấp. Nếu bạn định vay vốn ngân hàng, SPC gần như là bắt buộc.Nếu bạn huy động vốn từ các nhà đầu tư tư nhân và không cần thế chấp, PFV dạng hợp đồng có thể đủ. Có một sai lầm phổ biến mà tôi thấy nhiều người mắc: chọn SPC vì nghĩ nó "chuyên nghiệp hơn", rồi sau đó phát sinh chi phí duy trì không cần thiết.Một SPC phải nộp thuế, phải làm báo cáo tài chính, phải duy trì trụ sở, phải có người đại diện pháp luật. Những chi phí này cộng lại không nhỏ, đặc biệt với dự án có thời gian triển khai dài.Nếu dự án không cần đến mức độ tách rủi ro và quản trị đó, bạn đang trả tiền cho những thứ mình không dùng. Ngược lại, cũng có người chọn PFV dạng hợp đồng để tiết kiệm, rồi đến lúc có tranh chấp mới phát hiện hợp đồng không đủ chặt.Khi đó, việc xác định quyền sở hữu tài sản, quyền quyết định, và cơ chế thoái vốn trở nên cực kỳ phức tạp. Chi phí giải quyết tranh chấp có thể cao hơn nhiều so với chi phí lập SPC ban đầu.| Tình huống | Gợi ý |
|---|---|
| Vay ngân hàng | Nên có SPC |
| Nhiều nhà đầu tư | Nên có SPC |
| Dự án nhỏ | PFV đủ dùng |
| Ít bên tham gia | PFV đủ dùng |
| Cần tách rủi ro | Nên có SPC |
Một lời khuyên nữa: đừng bao giờ soạn hợp đồng PFV mà không có luật sư kiểm tra. Đây không phải chỗ để tiết kiệm.
Một hợp đồng góp vốn chặt chẽ có thể cứu bạn hàng tỷ đồng khi có bất đồng. Ngược lại, một hợp đồng sơ sài có thể khiến bạn mất quyền kiểm soát dự án của chính mình.Tóm lại, SPC và PFV không phải là hai lựa chọn loại trừ nhau. Chúng là hai công cụ khác nhau, và trong nhiều dự án, cả hai cùng tồn tại.Điều quan trọng là hiểu rõ mục đích của từng loại, rồi chọn cấu trúc phù hợp với thực tế dự án của mình. Đừng chọn theo cảm tính, cũng đừng chọn theo số đông.Chọn theo nhu cầu cụ thể của bạn.