Chuyện gì thực sự xảy ra khi bạn nhận thừa kế ở Việt Nam?
Nhiều người vẫn tin rằng tài sản cha mẹ để lại thì đương nhiên thuộc về mình, không ai đụng tới. Nhưng nếu bạn để ý kỹ, luật thuế Việt Nam không hề "thả trôi" hoàn toàn chuyện thừa kế như ta tưởng.
Tôi từng chứng kiến một trường hợp khá éo le: một người chú nhận mảnh đất từ người cô ruột, cứ nghĩ là chuyện trong nhà nên chẳng để tâm giấy tờ. Đến lúc làm thủ tục sang tên mới tá hỏa vì phát sinh nghĩa vụ thuế mà trước giờ chưa từng nghe ai nhắc.Theo quy định hiện hành, cá nhân nhận quà tặng hoặc thừa kế là bất động sản, cổ phần, phần vốn góp từ người không có quan hệ huyết thống trực tiếp sẽ phải nộp thuế thu nhập cá nhân với mức 10% trên giá trị tài sản nhận được. Nói cách khác, "vùng trắng" mà nhiều người hình dung không tồn tại theo nghĩa tuyệt đối.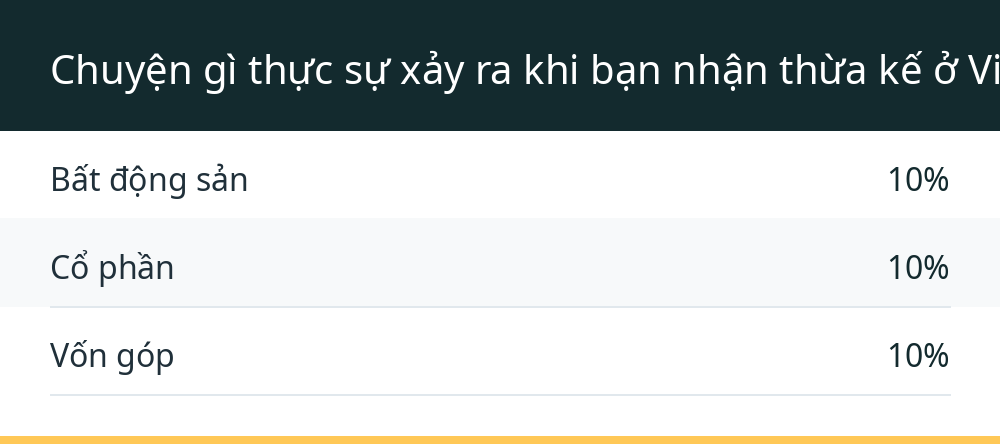
| Trường hợp | Mức thuế |
|---|---|
| Bất động sản | 10% |
| Cổ phần | 10% |
| Vốn góp | 10% |
Điểm mấu chốt nằm ở chỗ: ranh giới giữa "người thân trực tiếp" và "không trực tiếp" quyết định bạn có phải mở ví hay không. Vậy chính xác ai được xem là thân thiết đủ để miễn, ai không?
Đó là câu hỏi mà phần tiếp theo sẽ mổ xẻ.Ai được miễn, ai phải đóng — đọc kỹ kẻo nhầm
Đây là chỗ tôi thấy nhiều người hiểu sai nhất, kể cả những ai làm nghề liên quan giấy tờ. Bạn có thể tưởng "ông bà - cháu" thì hiển nhiên được miễn, nhưng câu chuyện không đơn giản vậy nếu xét theo từng trường hợp cụ thể.
Theo Luật Thuế thu nhập cá nhân, các mối quan hệ được xem là huyết thống trực tiếp thường bao gồm cha mẹ - con cái, ông bà - cháu. Với những trường hợp này, thu nhập từ thừa kế, quà tặng thường không bị đánh thuế.Nhưng khi bước ra khỏi vòng tròn đó — ví dụ nhận từ cô, dì, chú, bác, anh chị em ruột thịt nhưng không cùng huyết thống trực tiếp theo cách hiểu của luật — mọi thứ đổi khác. Điều đáng lưu ý: quy định này không phải để "làm khó" người dân, mà nhằm phân biệt giữa chuyển giao tài sản trong gia đình và những giao dịch có dấu hiệu trốn thuế.Vấn đề là ranh giới ấy đôi khi mờ đến mức chính người trong cuộc cũng không chắc mình thuộc nhóm nào. Nếu bạn đang đứng trước một thương vụ thừa kế cụ thể, đừng đoán.Hãy xác định rõ quan hệ pháp lý trước khi tính toán. Bởi vì khi đã xác định được mình thuộc nhóm nào, bước tiếp theo — tính giới hạn miễn thuế — mới có ý nghĩa.Cách tính giới hạn miễn thuế từng bước một
Giờ đến phần thực hành. Giả sử bạn đã biết mình thuộc nhóm phải chịu thuế, làm sao tính ra con số cụ thể?
Bước đầu tiên là xác định giá trị tài sản nhận được. Với bất động sản, con số này thường dựa trên giá trị thị trường hoặc giá do cơ quan thuế xác định tại thời điểm phát sinh nghĩa vụ.Với cổ phần hay vốn góp, giá trị được tính theo mệnh giá hoặc giá trị sổ sách tùy trường hợp. Sau khi có giá trị gốc, bạn áp mức thuế suất tương ứng.Với thừa kế và quà tặng không thuộc diện miễn, mức phổ biến là 10%. Công thức đơn giản: số thuế phải nộp = giá trị tài sản × thuế suất.Nhưng đây là chỗ cần cẩn thận. Có những ngưỡng giá trị nhất định mà dưới mức đó, bạn có thể không phải nộp, hoặc được giảm trừ.Việc nắm rõ ngưỡng này giúp bạn tránh hai cực đoan: hoặc lo lắng thái quá, hoặc chủ quan đến mức bị truy thu. Một mẹo thực tế: hãy lưu lại toàn bộ giấy tờ chứng minh nguồn gốc tài sản và quan hệ giữa người để lại và người nhận.Khi cơ quan thuế hỏi, bạn có căn cứ để giải trình thay vì bị động. Vậy còn bối cảnh quốc tế thì sao?Các nước khác xử lý chuyện này khác ta thế nào?Nhìn ra thế giới Mỹ và châu Âu làm gì?
Ở Mỹ, câu chuyện thừa kế và quà tặng được tách thành hai hệ thống riêng, với những con số khá cụ thể. Điều thú vị là việc chuyển tiền lớn không đồng nghĩa với việc bị đánh thuế — một hiểu lầm phổ biến.
Cụ thể, ngân hàng Mỹ phải báo cáo mọi giao dịch trên 10.000 USD cho FinCEN, nhưng đây là quy định chống rửa tiền, không phải để đánh thuế bạn. Nếu bạn chuyển hay nhận hơn 10.000 USD, ngân hàng tự động nộp Báo cáo Giao dịch Tiền tệ, và điều đó không có nghĩa bạn nợ thuế.Về quà tặng, IRS đặt giới hạn hàng năm cho mỗi người nhận. Năm 2025, con số này là 19.000 USD.Bạn có thể tặng tối đa 19.000 USD cho bao nhiêu người tùy thích mà không cần nộp giấy tờ hay trả thuế.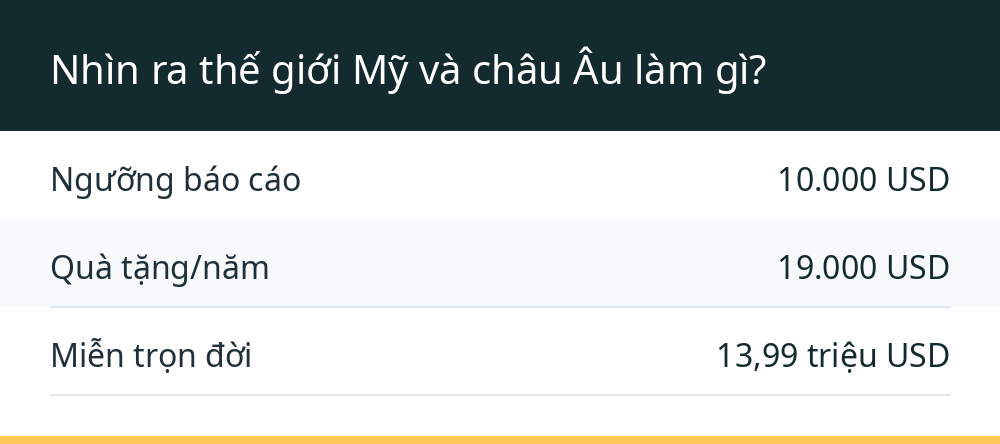
| Mục | Giá trị |
|---|---|
| Ngưỡng báo cáo | 10.000 USD |
| Quà tặng/năm | 19.000 USD |
| Miễn trọn đời | 13,99 triệu USD |
Điều đáng chú ý: nghĩa vụ thuế thuộc về người tặng, không phải người nhận. Nếu một món quà phải chịu thuế, người đưa tiền mới là người lo, không phải bạn.
Ở châu Âu và Nhật Bản, Hàn Quốc, thuế thừa kế tồn tại song hành với hệ thống phúc lợi toàn diện — giáo dục miễn phí, y tế công chất lượng cao, trợ cấp thất nghiệp và hưu trí. Người dân đóng thuế nhưng nhận lại dịch vụ tương xứng.Đây là điểm khác biệt căn bản so với bối cảnh Việt Nam, nơi người dân vẫn phải tự chi trả phần lớn chi phí y tế, giáo dục. Sự khác biệt này dẫn đến một câu hỏi lớn hơn: liệu áp thuế thừa kế ở Việt Nam lúc này có hợp lý?Gánh nặng chồng gánh nặng bài toán chưa có lời giải
Nói thẳng ra, người dân Việt Nam đang đóng rất nhiều loại thuế phí. Thuế thu nhập cá nhân lũy tiến từ 5% đến 35%.
Thuế giá trị gia tăng 8-10% trên hầu hết hàng hóa dịch vụ. Thuế thu nhập doanh nghiệp.Rồi thuế đất, thuế trước bạ, phí bảo trì đường bộ, phí đăng ký xe, bảo hiểm xã hội, bảo hiểm y tế. Thử hình dung một căn nhà.Khi mua, bạn đóng VAT và phí trước bạ. Trong quá trình sử dụng, bạn đóng thuế đất hàng năm.Khi bán, có thể bị đánh thuế thu nhập từ chuyển nhượng. Nếu căn nhà đó được thừa kế, lại thêm một tầng thuế nữa.Tài sản bị đánh thuế hai, ba lần trong vòng đời. Điều này đặc biệt khắc nghiệt với những gia đình có tài sản nhưng không có nhiều tiền mặt.Họ buộc phải bán tài sản để nộp thuế — một hệ lụy ngoài mong muốn. Một nguy cơ khác: người giàu có thể tìm cách chuyển tài sản ra nước ngoài, lập quỹ tín thác, hoặc thậm chí đổi quốc tịch để né thuế.Nếu không có chính sách phù hợp, Việt Nam có thể đối mặt với làn sóng dịch chuyển tài sản tương tự, làm giảm hiệu quả thu thuế và ảnh hưởng nguồn vốn trong nước. Vậy giải pháp nào khả thi?Thay vì đánh thuế cứng nhắc trên diện rộng, có thể xem xét miễn thuế cho thừa kế trong phạm vi gia đình trực tiếp, chỉ áp thuế với tài sản giá trị rất lớn, dùng thuế suất linh hoạt, và tăng cường kiểm soát giao dịch tặng cho có dấu hiệu trốn thuế. Một hệ thống thuế hiệu quả không chỉ là công cụ thu ngân sách, mà phải đảm bảo công bằng và tạo động lực tích lũy tài sản hợp pháp.Khi phúc lợi chưa đủ mạnh và gánh nặng thuế phí còn lớn, việc áp thuế thừa kế chưa chắc là bước đi đúng thời điểm.Vậy bạn nên làm gì ngay bây giờ?
Nếu bạn đang trong tình huống thừa kế hoặc sắp nhận tài sản, vài việc sau đây sẽ giúp bạn không bị động. Trước tiên, xác định rõ quan hệ giữa bạn và người để lại tài sản.
Đây là yếu tố quyết định bạn có thuộc diện miễn hay không. Thứ hai, thu thập đầy đủ giấy tờ chứng minh nguồn gốc tài sản và quan hệ huyết thống.Khi cơ quan thuế yêu cầu giải trình, bạn có căn cứ. Thứ ba, nếu tài sản có giá trị lớn, hãy tham khảo ý kiến chuyên gia thuế hoặc luật sư trước khi làm thủ tục.Chi phí tư vấn thường nhỏ hơn nhiều so với rủi ro truy thu và phạt. Cuối cùng, đừng tin vào những lời đồn kiểu "thừa kế trong nhà thì không sao đâu".Luật có những ngưỡng và ngoại lệ cụ thể, và hiểu đúng chúng là cách tốt nhất để bảo vệ quyền lợi của chính bạn.