Tôi nhớ cái thời mới đi làm, lương tháng đầu tiên nhận được 4 triệu đồng. Vui sướng cầm cục tiền trong tay, tự nhủ tháng này phải mua cái áo mới, đãi cả nhà một bữa.
Kết quả là chưa đầy một tuần, túi đã rỗng. Còn bây giờ, sau gần 10 năm làm blogger và tự học quản lý tài chính, tôi nhận ra một điều: người giàu không giỏi kiếm tiền hơn mình bao nhiêu, cái họ giỏi là tạo dựng thói quen tiết kiệm tiền từ những việc rất nhỏ.Bài viết này không phải là lời khuyên trên trời, mà là những gì tôi đã đọc, đã trải nghiệm và đã áp dụng thành công trong nhiều năm qua. Ngồi xuống đây, tôi sẽ kể cho bạn nghe về những thói quen tưởng chừng đơn giản nhưng lại là thứ tạo nên khoảng cách giàu nghèo.Bắt đầu từ việc hiểu mình đang tiêu gì
Nhiều người hỏi tôi: "Anh ơi, làm sao để tiết kiệm được tiền khi lương chỉ đủ ăn?" Câu hỏi này khiến tôi nhớ đến một nguyên tắc mà Dave Ramsey – chuyên gia tài chính nổi tiếng người Mỹ – luôn nhấn mạnh trong các cuốn sách của ông. Trước khi nghĩ đến chuyện tiết kiệm, bạn phải trả lời được ba câu hỏi: Một tháng kiếm được bao nhiêu?
Chi tiêu hết bao nhiêu? Đang nợ những gì và lãi suất ra sao?Nghe có vẻ đơn giản, nhưng tôi cá rằng 80% người đang đọc bài này không thể trả lời ngay được. Thử kiểm tra xem, bạn có biết tháng trước mình tiêu bao nhiêu tiền ăn sáng không?Còn tiền cà phê, tiền xăng xe, tiền lặt vặt...? Điều thú vị là khi tôi bắt đầu ghi chép lại chi tiêu, tôi giật mình khi thấy tiền cà phê mỗi sáng chỉ 20-30 nghìn nhưng một tháng gom lại cũng gần một triệu.Chưa kể những khoản "nhỏ nhặt" khác. Việc nhận thức được dòng tiền của mình đang chảy đi đâu chính là bước khởi đầu của thói quen tiết kiệm tiền.Có một phương pháp tôi thấy rất hay từ Dave Ramsey, đó là lập ngân sách theo kiểu "zero-based" – nghĩa là mỗi đồng trong thu nhập đều phải được phân công một nhiệm vụ cụ thể. Không có chuyện "chắc chắn còn dư", bởi vì nếu không giao việc cho đồng tiền, nó sẽ tự tìm việc để làm – và thường là những việc không có lợi cho túi tiền của bạn.Khi đã hiểu được mình đang tiêu gì, bạn sẽ thấy việc tiết kiệm không còn là chuyện "cắt giảm đau đớn" nữa. Nó giống như việc dọn nhà vậy – bạn phải nhìn thấy những thứ bừa bộn trước đã, rồi mới biết nên dọn từ đâu.Quỹ khẩn cấp – người bạn không thể thiếu
Bạn có bao giờ rơi vào tình huống giữa tháng xe hư, hoặc đau ốm phải đi viện mà trong túi không có nổi một triệu? Tôi thì có, và cảm giác đó thật sự kinh khủng.
Nhưng từ khi đọc về phương pháp 7 bước của Dave Ramsey, tôi hiểu ra tại sao bước đầu tiên lại là tạo quỹ khẩn cấp chứ không phải là trả nợ hay đầu tư. Dave Ramsey kể rằng ban đầu ông không hề đưa bước này vào chương trình của mình.Nhưng sau một thời gian, ông nhận ra nhiều người thất bại vì cứ gom được tiền để trả nợ thì lại gặp chuyện không may – ốm đau, tai nạn, mất việc – khiến họ càng lún sâu hơn vào nợ nần. Chính vì vậy, ông bổ sung thêm bước này: hãy để dành khoảng 500-1.000 USD trước khi lao vào trả nợ.Nghe có vẻ nghịch lý nhỉ? Đang nợ nần mà lại bảo đi tiết kiệm?Nhưng tôi hiểu logic của ông ấy. Số tiền này không quá lớn để tạo áp lực, nhưng cũng đủ để bạn không phải vay thêm khi có việc khẩn cấp.Nó giống như một tấm đệm an toàn, giúp bạn không bị ngã khi gặp chông gai trên con đường trả nợ. Điều tôi tâm đắc nhất ở đây là sự cân bằng.Nếu số tiền quá nhỏ, nó không đủ để che chở cho bạn. Nếu quá lớn, bạn sẽ cảm thấy thoải mái và mất đi động lực trả nợ.Mức 500-1.000 USD mà Dave đề xuất là một điểm cân bằng hoàn hảo – nó đủ để bạn an tâm nhưng cũng đủ để bạn thấy "bất an" mà thúc đẩy bản thân giải quyết nợ nần. Đối với người Việt Nam, tôi cho rằng bạn có thể điều chỉnh con số này cho phù hợp.Nếu thu nhập của bạn khoảng 10-15 triệu đồng/tháng, một khoản tiết kiệm khẩn cấp từ 10-20 triệu là hợp lý. Điều quan trọng là bạn phải tách riêng khoản này ra khỏi tài khoản tiêu dùng hàng ngày, và cam kết chỉ dùng khi thực sự khẩn cấp.Chia tiền vào 6 chiếc lọ – bài học từ người Nhật
Ngoài phương pháp của Dave Ramsey, tôi cũng rất thích mô hình quản lý chi tiêu 6 chiếc lọ của T. Harv Eker – tác giả cuốn "Bí mật tư duy triệu phú".
Ông từng nói một câu mà tôi nhớ mãi: "Sự khác biệt lớn nhất giữa thành công và thất bại tài chính là cách bạn quản lý tiền của mình tốt như thế nào."Mô hình này đơn giản là chia thu nhập thành 6 quỹ riêng biệt, mỗi quỹ một mục đích. Nghe có vẻ phức tạp nhưng thực ra rất dễ áp dụng.
Điều tôi thích nhất là nó không chỉ giúp bạn tiết kiệm mà còn giúp bạn chi tiêu một cách có ý thức hơn.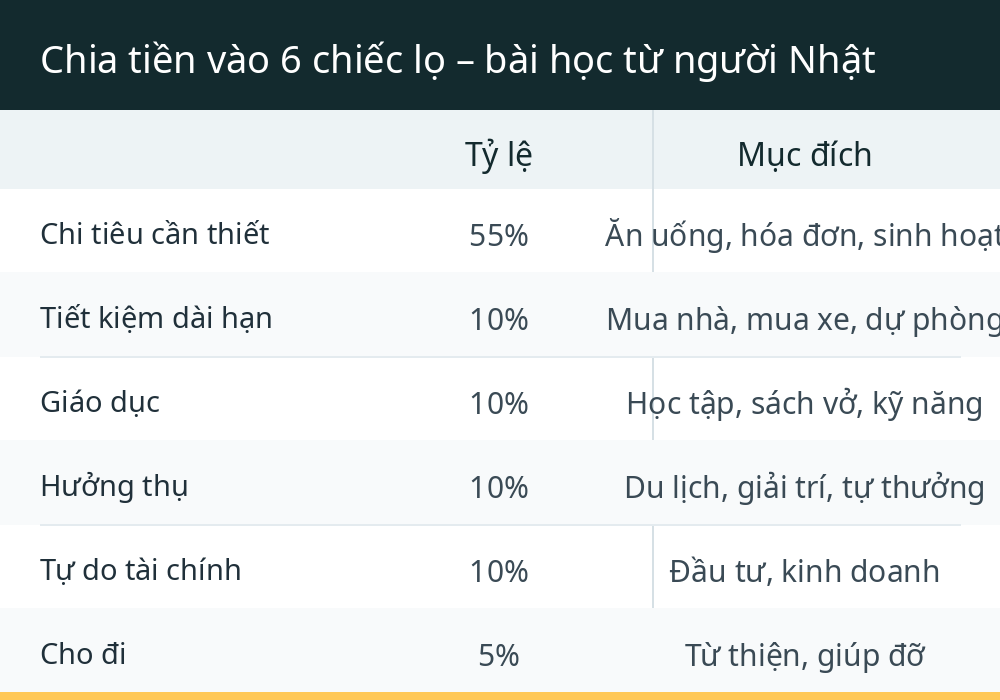
| Quỹ | Tỷ lệ | Mục đích |
|---|---|---|
| Chi tiêu cần thiết | 55% | Ăn uống, hóa đơn, sinh hoạt |
| Tiết kiệm dài hạn | 10% | Mua nhà, mua xe, dự phòng |
| Giáo dục | 10% | Học tập, sách vở, kỹ năng |
| Hưởng thụ | 10% | Du lịch, giải trí, tự thưởng |
| Tự do tài chính | 10% | Đầu tư, kinh doanh |
| Cho đi | 5% | Từ thiện, giúp đỡ |
Có một chi tiết thú vị mà tôi muốn chia sẻ: nhiều người thấy tiếc khi phải bỏ ra 10% cho quỹ hưởng thụ. Họ nghĩ tiết kiệm là phải khổ hạnh, phải cắt hết chi tiêu vui chơi.
Nhưng theo tôi, đó chính là sai lầm lớn nhất. Khi bạn không cho phép mình hưởng thụ một chút gì đó, bạn sẽ dễ bị "khủng hoảng" và buông bỏ tất cả – chi tiêu mất kiểm soát.Tôi thường khuyên bạn bè hãy coi 10% quỹ hưởng thụ là "tiền lương cho sự kiên trì". Mỗi tháng, bạn có quyền tiêu số tiền đó vào bất cứ điều gì mình thích – một bữa ăn ngon, một chuyến đi chơi cuối tuần, hay đơn giản là một món đồ mình ao ước.Chính sự cân bằng này sẽ giúp bạn duy trì thói quen tiết kiệm lâu dài. Điều tôi ấn tượng nhất về mô hình này là sự linh hoạt của nó.Bạn không cần phải tuân thủ tuyệt đối tỷ lệ 55-10-10-10-10-5. Nếu thu nhập của bạn chưa cao, có thể điều chỉnh thành 70% cho chi tiêu thiết yếu và giảm các quỹ khác xuống.Điều quan trọng là bạn phải tạo ra được hệ thống phân chia rõ ràng, để mỗi đồng tiền đều có một "công việc" cụ thể.Tự động hóa việc tiết kiệm
Bạn có bao giờ để ý rằng, việc tiết kiệm sẽ dễ dàng hơn rất nhiều nếu bạn không cần phải nghĩ về nó? Đây chính là bí quyết mà tôi học được từ những người giàu có – họ không dựa vào ý chí để tiết kiệm, mà họ tạo ra những hệ thống tự động.
Khi tôi mới bắt đầu, tôi thường tự nhủ: "Cuối tháng nếu còn dư thì sẽ để dành." Kết quả là chẳng bao giờ có tiền dư cả. Sau đó, tôi chuyển sang cách khác: ngay khi nhận lương, tôi chuyển ngay 10% vào một tài khoản tiết kiệm riêng, và sống với 90% còn lại.Chỉ thay đổi một chút trong thứ tự thao tác, nhưng kết quả khác hẳn. Điều này khiến tôi nhớ đến lời khuyên từ các chuyên gia tài chính người Nhật – một trong những quốc gia nổi tiếng về kỷ luật tiết kiệm.Họ khuyên rằng nên mở tài khoản tiết kiệm online riêng và thiết lập lệnh chuyển tiền tự động vào ngày nhận lương. Như vậy, bạn sẽ không có cơ hội "suy nghĩ lại" hay "chi tiêu trước, tiết kiệm sau".Một mẹo nhỏ mà tôi muốn chia sẻ: hãy đặt tên cho tài khoản tiết kiệm của bạn theo một mục tiêu cụ thể. Thay vì ghi "Tài khoản tiết kiệm", hãy ghi "Quỹ mua nhà 2025" hoặc "Quỹ du lịch châu Âu".Khi nhìn thấy tên đó mỗi lần đăng nhập vào ứng dụng ngân hàng, bạn sẽ có thêm động lực để tiếp tục tiết kiệm.Những cạm bẫy tâm lý khiến bạn không thể tiết kiệm
Sau nhiều năm viết blog về tài chính cá nhân, tôi nhận ra một điều: tiết kiệm không phải là bài toán về con số mà là bài toán về tâm lý. Có những cạm bẫy tinh vi mà chính chúng ta không nhận ra đang mắc phải.
Cạm bẫy đầu tiên là "hiệu ứng mua sắm nhỏ". Mỗi lần chi 20-30 nghìn cho một ly trà sữa hay một món đồ lặt vặt, bạn không cảm thấy đau đớn gì.Nhưng khi cộng dồn lại, số tiền đó có thể lên đến vài triệu mỗi tháng. Đây chính là lý do vì sao việc theo dõi chi tiêu lại quan trọng đến vậy – nó giúp bạn nhìn thấy những "lỗ hổng" nhỏ đang ngấm ngầm lấy đi tiền của mình.Cạm bẫy thứ hai là "so sánh với bạn bè". Khi thấy bạn bè đi du lịch, mua sắm, ăn nhà hàng sang trọng, bạn cảm thấy mình "tội nghiệp" và muốn chi tiêu theo.Nhưng bạn có biết rằng, nhiều người trong số đó đang sống bằng thẻ tín dụng hoặc nợ nần chồng chất? Đừng để cuộc sống ảo trên mạng xã hội chi phối túi tiền của mình.Cạm bẫy thứ ba là "lối sống leo thang". Khi thu nhập tăng lên, bạn có xu hướng tăng chi tiêu theo tỷ lệ tương ứng.Lương 10 triệu thì ăn phở bò, lương 30 triệu thì phải ăn bò bítết. Nhưng nếu bạn giữ mức chi tiêu như hồi lương 10 triệu, thì số tiền tăng thêm sẽ trở thành khoản tiết kiệm kha khá.Có một câu nói mà tôi rất tâm đắc: "Đừng tìm cách kiếm nhiều tiền hơn, hãy học cách sống với ít tiền hơn." Khi bạn kiểm soát được chi tiêu của mình, bạn sẽ không bao giờ cảm thấy thiếu thốn dù thu nhập có thấp đến đâu.Những con số biết nói
Nếu bạn vẫn còn phân vân về việc tiết kiệm, hãy nhìn vào những con số – chúng sẽ nói lên tất cả. Theo phương pháp của Dave Ramsey, một khoản tiết kiệm khẩn cấp ban đầu chỉ cần 500-1.000 USD là đủ để bắt đầu.
Nhưng đối với người Việt Nam, con số này có thể được điều chỉnh cho phù hợp với mặt bằng thu nhập. Điều quan trọng không phải là bạn bắt đầu với số tiền bao nhiêu, mà là bạn có bắt đầu hay không.Một người tiết kiệm 1 triệu đồng mỗi tháng sẽ có 12 triệu sau một năm. Nghe có vẻ nhỏ nhặt, nhưng nếu bạn đầu tư số tiền đó một cách khôn ngoan, nó có thể sinh sôi đáng kể theo thời gian.Tôi thường nói với độc giả của mình rằng: "Hãy tiết kiệm trước, tiêu xài sau." Đảo ngược thứ tự này sẽ thay đổi hoàn toàn cuộc sống tài chính của bạn. Khi bạn coi tiết kiệm là một khoản chi tiêu bắt buộc – giống như tiền nhà, tiền điện, tiền nước – thì việc tiết kiệm sẽ trở thành một thói quen không thể thiếu.Bạn có thể bắt đầu với 5% thu nhập, sau đó tăng dần lên 10%, 15% hay thậm chí 20% khi thu nhập của bạn tăng lên. Điều quan trọng là bạn phải bắt đầu ngay hôm nay, với số tiền nhỏ nhất có thể, và duy trì nó một cách nhất quán.Điều chỉnh cho phù hợp với hoàn cảnh Việt Nam
Khi áp dụng những phương pháp tiết kiệm từ nước ngoài, tôi nhận thấy cần có sự điều chỉnh cho phù hợp với bối cảnh Việt Nam. Chẳng hạn, mức thu nhập bình quân của người Việt thấp hơn nhiều so với người Mỹ hay người Nhật, vì vậy các con số cụ thể cần được xem xét lại.
Tuy vậy, những nguyên tắc cốt lõi vẫn giữ nguyên giá trị. Dù bạn kiếm được 5 triệu hay 50 triệu mỗi tháng, việc chia thu nhập thành các quỹ riêng biệt, ưu tiên tiết kiệm trước, và tạo quỹ khẩn cấp đều là những thói quen đáng để áp dụng.Một điểm tôi muốn nhấn mạnh là sự kiên nhẫn. Tiết kiệm không phải là cuộc đua nước rút mà là cuộc chạy marathon.Sẽ có những tháng bạn không thể tiết kiệm được như kế hoạch, sẽ có những lúc bạn muốn buông bỏ tất cả. Nhưng hãy nhớ rằng, thói quen tiết kiệm tiền cũng giống như cơ bắp – càng luyện tập thường xuyên thì càng khỏe mạnh.Tôi hy vọng những chia sẻ trên đây sẽ giúp bạn có thêm góc nhìn mới về việc tiết kiệm. Hãy bắt đầu từ hôm nay – có thể chỉ với một khoản nhỏ, nhưng điều quan trọng là bạn đã bắt đầu.Và khi bạn đã có thói quen tiết kiệm, cánh cửa đến với tự do tài chính sẽ rộng mở hơn bạn tưởng rất nhiều.