
Bạn có biết, ở Hàn Quốc, việc trở thành “người phụ thuộc” (피부양자) trong bảo hiểm y tế quốc dân (National Health Insurance) giống như đang ngồi trên một chiếc ghế có thể rút ra bất cứ lúc nào? Nhiều gia đình người Việt đang sinh sống tại Hàn vẫn nghĩ rằng chỉ cần người thân ở nhà có việc làm ổn định là mình được “bao” vĩnh viễn.
Nhưng sự thật thì phũ phàng hơn nhiều. Bài viết này sẽ mổ xẻ chi tiết về điều kiện bảo hiểm y tế phụ thuộc và các tiêu chí khiến bạn mất quyền lợi người phụ thuộc một cách “không kịp trở tay”.Nếu bạn đang là vợ/chồng, con cái hoặc bố mẹ của người đang đóng bảo hiểm tại Hàn, hãy đọc kỹ trước khi quá muộn.Điều kiện bảo hiểm y tế phụ thuộc Không phải cứ “người nhà” là được
Nhiều người lầm tưởng rằng chỉ cần có quan hệ huyết thống hoặc hôn nhân là đương nhiên được hưởng bảo hiểm y tế phụ thuộc. Thực tế, hệ thống bảo hiểm y tế Hàn Quốc (NHIS) kiểm tra rất gắt gao.
Họ không chỉ nhìn vào giấy tờ gia đình mà còn soi xét cả thu nhập và tài sản của người đó. Tôi từng chứng kiến một trường hợp éo le: Một bà mẹ chồng người Việt sang Hàn sống cùng con trai.Con trai bà có việc làm với thu nhập cao, nhưng bà vẫn bị từ chối đăng ký người phụ thuộc vì bà có một mảnh đất nhỏ ở quê nhà Việt Nam được định giá tương đối cao. Luật bảo hiểm Hàn Quốc không quan tâm bạn ở đâu, mà chỉ quan tâm bạn có bao nhiêu.Cụ thể, để trở thành người phụ thuộc, bạn phải đáp ứng điều kiện bảo hiểm y tế phụ thuộc sau:- Không có thu nhập hàng tháng vượt quá mức quy định (khoảng 2 triệu won/tháng đối với người dưới 60 tuổi, và cao hơn một chút cho người trên 60 tuổi).
- Tổng tài sản (bao gồm bất động sản, ô tô, tiền gửi ngân hàng) không vượt quá ngưỡng được quy định theo từng năm.
- Nếu người phụ thuộc là anh chị em ruột, hoặc họ hàng xa hơn, điều kiện sẽ khắt khe hơn nhiều.
Nếu bạn thuộc diện “người nước ngoài” kết hôn với người Hàn, quy định còn phức tạp hơn. Bạn phải chứng minh quan hệ hôn nhân hợp pháp và có thể bị yêu cầu cung cấp giấy tờ chứng minh thu nhập từ quê nhà.
Một điểm mọi người hay bỏ qua: Người phụ thuộc không có nghĩa là “không cần làm gì”. Bạn vẫn phải đăng ký cư trú tại Hàn (Alien Registration) và phải sống chung hoặc có mối quan hệ kinh tế phụ thuộc thực sự với người tham gia chính.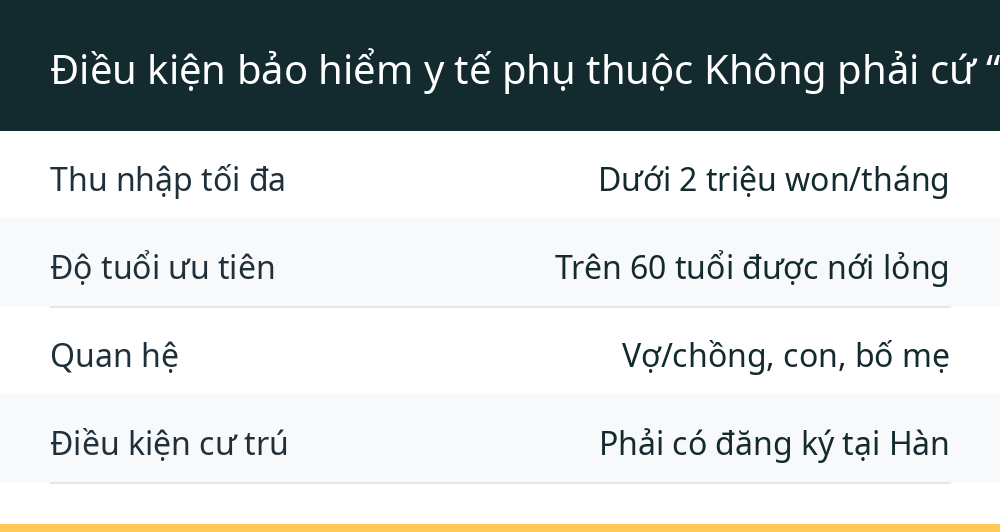
| Mục | Giá trị |
|---|---|
| Thu nhập tối đa | Dưới 2 triệu won/tháng |
| Độ tuổi ưu tiên | Trên 60 tuổi được nới lỏng |
| Quan hệ | Vợ/chồng, con, bố mẹ |
| Điều kiện cư trú | Phải có đăng ký tại Hàn |
Sau khi đã vượt qua được vòng kiểm tra thu nhập và tài sản, nhiều người lại chủ quan. Họ không biết rằng cái “án treo” mất quyền lợi luôn lơ lửng trên đầu.
Sang phần tiếp theo, tôi sẽ chỉ ra những cú “bẫy” kinh điển khiến bạn vừa mất thẻ bảo hiểm vừa bị truy thu tiền khám chữa bệnh.Tiêu chí mất quyền lợi người phụ thuộc Những cú sốc khó ngờ
Đây là phần mà tôi muốn nhấn mạnh nhất. Nhiều người nghĩ rằng chỉ khi đi làm có lương cao mới bị loại khỏi danh sách người phụ thuộc.
Nhưng thực tế, có những tiêu chí mất quyền lợi người phụ thuộc mà bạn không hề hay biết cho đến khi nhận được giấy báo truy thu. Trường hợp thứ nhất: Nhận quà tặng hoặc chuyển tiền từ người thân ở nước ngoài.Nghe vô lý đúng không?
Nhưng cơ quan bảo hiểm Hàn Quốc kiểm tra dòng tiền rất kỹ. Nếu bố mẹ bạn ở Việt Nam gửi cho bạn 50 triệu won (khoảng 900 triệu VND) để mua nhà, và bạn không khai báo, hệ thống sẽ phát hiện qua ngân hàng.Lúc đó, bạn không chỉ bị coi là “có thu nhập” mà còn bị nghi ngờ trốn thuế. Trường hợp thứ hai: Người bảo lãnh chính (người đóng bảo hiểm) bị giảm lương hoặc thất nghiệp.Nếu chồng bạn (người đang bảo lãnh) bị mất việc, thu nhập của anh ấy giảm xuống dưới mức tối thiểu, thì toàn bộ gia đình người phụ thuộc sẽ tự động bị loại khỏi hệ thống.
Lúc đó, bạn không còn là người phụ thuộc nữa, mà phải tự đóng bảo hiểm theo diện “cư dân địa phương” (지역가입자). Tiền đóng có thể đội lên gấp 2-3 lần vì phải cộng gộp tài sản của cả nhà.Trường hợp thứ ba: Ly hôn hoặc ly thân nhưng không khai báo.Nếu bạn ly hôn với người chồng Hàn Quốc nhưng vẫn ở lại Hàn và vẫn dùng thẻ bảo hiểm cũ để khám bệnh, bạn có thể bị phạt nặng. Cơ quan bảo hiểm có liên kết dữ liệu với tòa án và cơ quan quản lý người nước ngoài.
Khi phát hiện quan hệ hôn nhân không còn, họ sẽ truy thu toàn bộ chi phí khám chữa bệnh trong thời gian bạn sử dụng thẻ “bất hợp pháp”. Để dễ hình dung, tôi liệt kê các tiêu chí mất quyền lợi mà bạn cần né: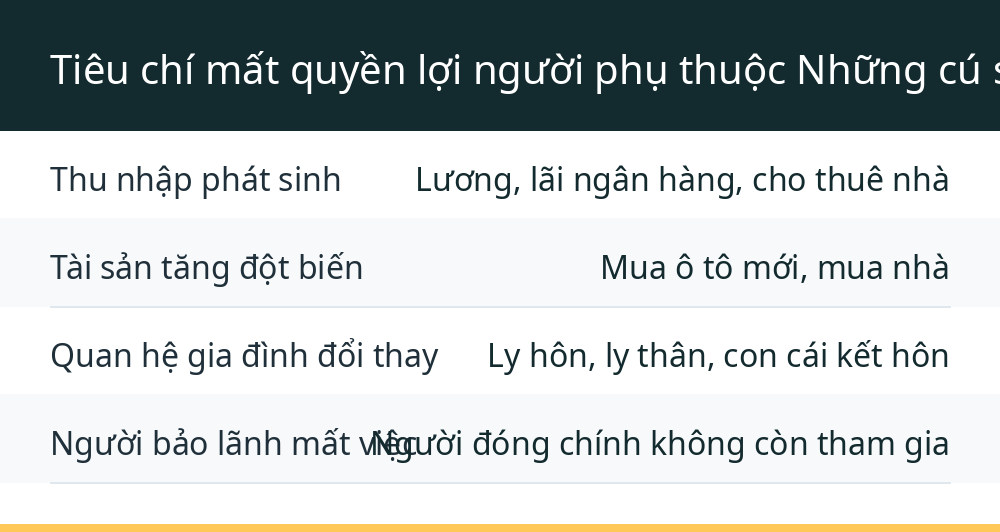
| Tiêu chí | Mô tả |
|---|---|
| Thu nhập phát sinh | Lương, lãi ngân hàng, cho thuê nhà |
| Tài sản tăng đột biến | Mua ô tô mới, mua nhà |
| Quan hệ gia đình đổi thay | Ly hôn, ly thân, con cái kết hôn |
| Người bảo lãnh mất việc | Người đóng chính không còn tham gia |
Sau khi đã nắm được các tiêu chí mất quyền lợi, bạn sẽ thấy rằng việc giữ được tư cách người phụ thuộc không hề đơn giản. Vậy câu hỏi đặt ra là: Làm thế nào để tự kiểm tra và tránh rơi vào những tình huống “dở khóc dở cười” này?
Hãy xem tiếp phần dưới, tôi sẽ hướng dẫn cách kiểm tra và “cứu” quyền lợi của bạn.Cách kiểm tra và giữ quyền lợi người phụ thuộc hiệu quả
Sau một hồi “dọa dẫm” ở trên, chắc hẳn bạn đang lo lắng. Nhưng đừng quá hoảng sợ.
Có một tin tốt là bạn hoàn toàn có thể chủ động kiểm tra tư cách của mình ngay tại nhà mà không cần phải xếp hàng ở trung tâm dịch vụ. Bước 1: Sử dụng ứng dụng The건강보험 (The Health Insurance).Đây là ứng dụng chính thức của NHIS.
Bạn đăng nhập bằng số thẻ ngoại nhân (Alien Registration Number). Trong mục “자격확인” (Xác nhận tư cách), bạn sẽ thấy trạng thái hiện tại của mình: đang là người phụ thuộc (피부양자) hay đã bị chuyển sang diện tự đóng (지역가입자).Tôi khuyên bạn nên kiểm tra ít nhất 3 tháng một lần, vì hệ thống cập nhật dữ liệu theo quý. Bước 2: Kiểm tra dòng tiền và tài sản của chính mình.Nếu bạn có tài khoản ngân hàng ở Việt Nam, hãy cẩn thận.
Khi chuyển tiền sang Hàn với số tiền lớn (trên 10.000 USD), ngân hàng Hàn Quốc sẽ tự động báo cáo lên cơ quan thuế và NHIS. Nếu bạn nhận tiền từ bố mẹ đẻ, hãy giữ giấy tờ chứng minh quan hệ và giấy tờ chứng minh nguồn tiền (ví dụ: hợp đồng bán đất, sổ tiết kiệm).Khi bị kiểm tra, bạn cần xuất trình các giấy tờ này trong vòng 30 ngày. Bước 3: Kê khai trung thực khi có sự thay đổi.Nếu bạn bắt đầu đi làm bán thời gian (thậm chí là việc làm thêm 2-3 tiếng mỗi ngày), bạn phải khai báo với NHIS.
Đừng nghĩ rằng “làm thêm chút đỉnh thì không sao”. Chỉ cần mức lương hàng tháng của bạn vượt ngưỡng quy định (khoảng 2 triệu won/tháng – tương đương 36 triệu VND), bạn sẽ bị loại khỏi danh sách người phụ thuộc ngay lập tức.Tình huống thực tế:Tôi có một độc giả tên H. – một cô gái Việt lấy chồng Hàn, ở nhà chăm con.
Cô ấy có bán hàng online qua mạng xã hội và nhận tiền qua tài khoản ngân hàng của chồng. Mỗi tháng cô kiếm được khoảng 1,5 triệu won (khoảng 27 triệu VND).Cô nghĩ mình vẫn dưới mức 2 triệu won nên không cần khai báo. Nhưng vì tiền chuyển vào tài khoản chồng – người đang là chủ hộ bảo hiểm – nên tổng thu nhập của hộ gia đình bị vượt trần.Kết quả là cả gia đình bị chuyển sang diện tự đóng, tiền bảo hiểm tăng từ 0 won lên 480.000 won/tháng (khoảng 8,7 triệu VND). Chồng cô ấy tức điên, đổ lỗi cho cô vì không tìm hiểu kỹ.Để tránh rơi vào trường hợp của H., bạn nên tách bạch tài chính. Nếu bạn có thu nhập riêng, hãy tự đứng tên tài khoản và tự khai báo.Nếu thu nhập đó dưới ngưỡng, bạn vẫn có thể là người phụ thuộc, nhưng phải khai báo minh bạch. Cuối cùng, nếu bạn phát hiện mình đã bị mất quyền lợi do sơ sót, đừng vội nản.Bạn có thể nộp đơn khiếu nại lên NHIS trong vòng 90 ngày kể từ ngày nhận thông báo. Kèm theo giấy tờ chứng minh thu nhập thực tế, nhiều trường hợp đã được khôi phục tư cách người phụ thuộc và được hoàn lại số tiền đã đóng thừa.Lời kết:Việc nắm rõ điều kiện bảo hiểm y tế phụ thuộc không chỉ giúp bạn tiết kiệm hàng trăm triệu đồng mỗi năm mà còn tránh được những rắc rối pháp lý không đáng có. Hãy nhớ rằng, hệ thống bảo hiểm của Hàn Quốc không “dễ thở” như nhiều người vẫn nghĩ.
Việc của bạn là phải luôn tỉnh táo, kiểm tra định kỳ và cập nhật mọi thay đổi về thu nhập, tài sản của bản thân và gia đình. Đừng để đến khi nhận được giấy truy thu tiền tỉ mới tá hỏa đi tìm luật sư.