IRP là gì mà ai cũng nhắc đến?
Chuyện là hôm trước ngồi cà phê với thằng bạn thân, tự dưng nó hỏi tôi: "Mày ơi, tao nghe thiên hạ bàn về IRP nhiều lắm mà tao vẫn mù tịt. Nghe nói được giảm thuế mà tao chả hiểu gì?".
Tôi cười, vì câu hỏi này tôi nghe không biết bao nhiêu lần rồi. Nhiều người cứ nghĩ IRP là gì đó xa vời, nhưng thật ra nó gần gũi hơn chúng ta tưởng.Nói một cách dễ hiểu, IRP (Individual Retirement Pension) là tài khoản hưu trí cá nhân mà ai có thu nhập cũng có thể mở. Điểm hấp dẫn nhất?Đó là khoản tiền bạn nộp vào được khấu trừ thuế thu nhập, tối đa 9 triệu won mỗi năm. Nghe thì có vẻ nhỏ, nhưng tính ra mỗi năm bạn có thể tiết kiệm được khoảng 1,5 triệu won tiền thuế đấy.Điều làm tôi ấn tượng là nhiều người Hàn Quốc hiện nay coi IRP như một "tấm bảo hiểm" cho tuổi già. Vì lãi suất ngân hàng ngày càng thấp, mà lương hưu quốc gia thì không đủ sống, nên họ chủ động tạo quỹ hưu trí riêng.Đặc biệt, từ năm 2023, chính phủ Hàn Quốc còn tăng mức ưu đãi thuế cho người có thu nhập thấp, khiến IRP càng được quan tâm. Nhưng khoan, đừng vội mở tài khoản liền.Vì IRP không phải là "một kích cỡ cho tất cả". Có những quy định về thời gian gửi tối thiểu (thường là 5 năm) và hình thức rút tiền.Nếu rút trước hạn, bạn sẽ bị phạt 16,5% trên số tiền rút. Nghe thì đơn giản, nhưng nhiều người không đọc kỹ điều khoản, đến khi cần tiền gấp lại lâm vào thế khó.Vậy nên, trước khi tìm hiểu "IRP 계좌 추천 상품" là gì, hãy tự hỏi bản thân: mình có thực sự cần một khoản tiết kiệm dài hạn không? Mình có đủ kiên nhẫn để không đụng vào khoản tiền này trong ít nhất 5 năm không?Nếu câu trả lời là có, thì chúng ta cùng đi tiếp.Những sản phẩm đầu tư phổ biến trong IRP
Khi đã hiểu IRP là gì, câu hỏi tiếp theo chắc chắn là: "Vậy trong tài khoản IRP, mình có thể đầu tư vào những gì?". Đây mới là phần quan trọng, vì không phải sản phẩm nào cũng phù hợp với tất cả mọi người.
Theo tìm hiểu của tôi, các sản phẩm trong IRP thường chia thành 4 nhóm chính. Nhóm thứ nhất là sản phẩm đảm bảo vốn gốc như tiền gửi ngân hàng, RP (Repo), CMA.Nhóm này an toàn tuyệt đối nhưng lãi suất thấp, chỉ khoảng 2-3%/năm. Nhóm thứ hai là quỹ đầu tư (fund), bao gồm cả ETF, cho phép bạn tiếp cận thị trường chứng khoán trong và ngoài nước.Nhóm thứ ba là sản phẩm chứng khoán riêng lẻ như cổ phiếu, trái phiếu. Đây là nhóm mà nhiều người trẻ tuổi ưa thích vì tiềm năng sinh lời cao, nhưng rủi ro cũng tương xứng.Nhóm cuối cùng là sản phẩm bảo hiểm hưu trí, kết hợp giữa bảo hiểm và đầu tư, nhưng phí thường cao hơn so với các kênh khác. Điều thú vị là qua tìm hiểu, tôi thấy các ứng dụng như của 한국투자증권 (Korea Investment & Securities) đã phát triển tính năng "연금 홈" (trang chủ hưu trí), cho phép người dùng xem tất cả sản phẩm hưu trí trên một màn hình duy nhất.Bạn không cần phải lướt qua nhiều menu, mà có thể kiểm tra ETF, quỹ, và các sản phẩm khác ngay tại đó. Thậm chí, họ còn có chức năng "모아보기" (gom góp) tự động trích tiền định kỳ vào tài khoản IRP.Một điểm cộng nữa là các sàn chứng khoán lớn như 한국투자증권 đang đẩy mạnh trải nghiệm người dùng bằng AI. Hệ thống MY AI phân tích hồ sơ đầu tư và thu nhập của bạn để gợi ý sản phẩm phù hợp.Nghe thì có vẻ "cao siêu", nhưng thực tế nó giống như một trợ lý tài chính cá nhân vậy.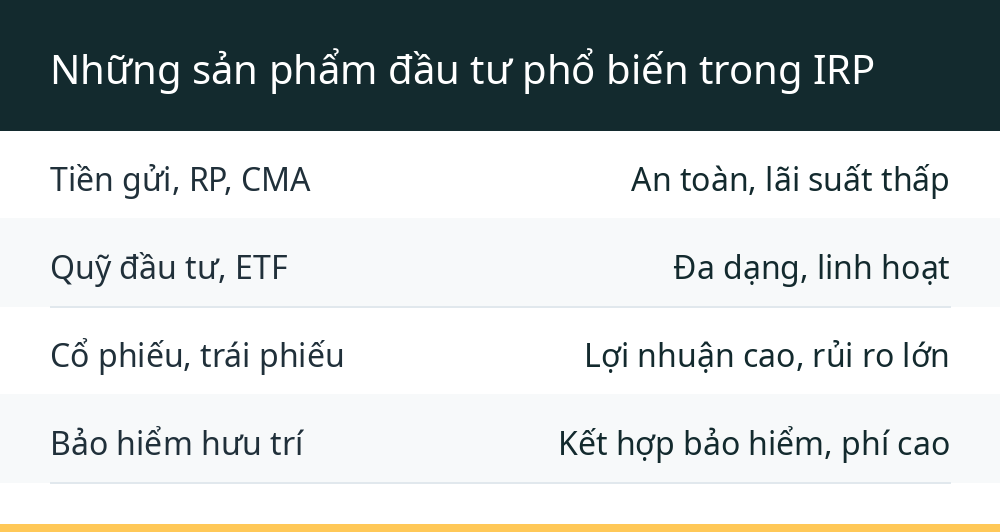
| Nhóm sản phẩm | Đặc điểm |
|---|---|
| Tiền gửi, RP, CMA | An toàn, lãi suất thấp |
| Quỹ đầu tư, ETF | Đa dạng, linh hoạt |
| Cổ phiếu, trái phiếu | Lợi nhuận cao, rủi ro lớn |
| Bảo hiểm hưu trí | Kết hợp bảo hiểm, phí cao |
Tuy vậy, đừng vội chọn sản phẩm theo cảm tính. Hãy cân nhắc kỹ giữa khả năng chấp nhận rủi ro và thời gian đến khi nghỉ hưu.
Người trẻ có thể chấp nhận rủi ro cao hơn, trong khi người gần nghỉ hưu nên ưu tiên sự an toàn.So sánh các kênh mở IRP phổ biến
Bây giờ đến phần khiến nhiều người đau đầu: mở IRP ở đâu? Ngân hàng hay công ty chứng khoán?
Mỗi bên đều có ưu nhược điểm riêng, và tôi sẽ phân tích dựa trên những gì tôi tìm hiểu được. Với các ngân hàng truyền thống, ưu điểm lớn nhất là sự quen thuộc và tin cậy.Nhiều người lớn tuổi vẫn thích đến ngân hàng vì có nhân viên tư vấn trực tiếp. Sản phẩm chủ yếu là tiền gửi và quỹ đầu tư an toàn.Nhưng nhược điểm là phí quản lý có thể cao hơn, và lựa chọn sản phẩm bị giới hạn. Còn với các công ty chứng khoán như 한국투자증권, điểm mạnh là sự đa dạng sản phẩm.Bạn có thể đầu tư vào cổ phiếu Mỹ, cổ phiếu Việt Nam, ETF toàn cầu ngay trong tài khoản IRP. Phí giao dịch cũng cạnh tranh hơn.Đặc biệt, họ còn cho phép giao dịch cổ phiếu nước ngoài trực tuyến ở 5 quốc gia: Mỹ, Trung Quốc, Hồng Kông, Nhật Bản, Việt Nam. Một điểm khác biệt nữa là các công ty chứng khoán đầu tư mạnh vào công nghệ.Ví dụ, ứng dụng của 한국투자증권 có tính năng "미국주식 온주 모으기" (gom cổ phiếu Mỹ theo tuần), cho phép bạn mua cổ phiếu lẻ định kỳ mà không cần lo lắng về thời điểm thị trường. Đây là lựa chọn tốt cho những ai muốn đầu tư đều đặn mà không cần canh chừng bảng giá mỗi ngày.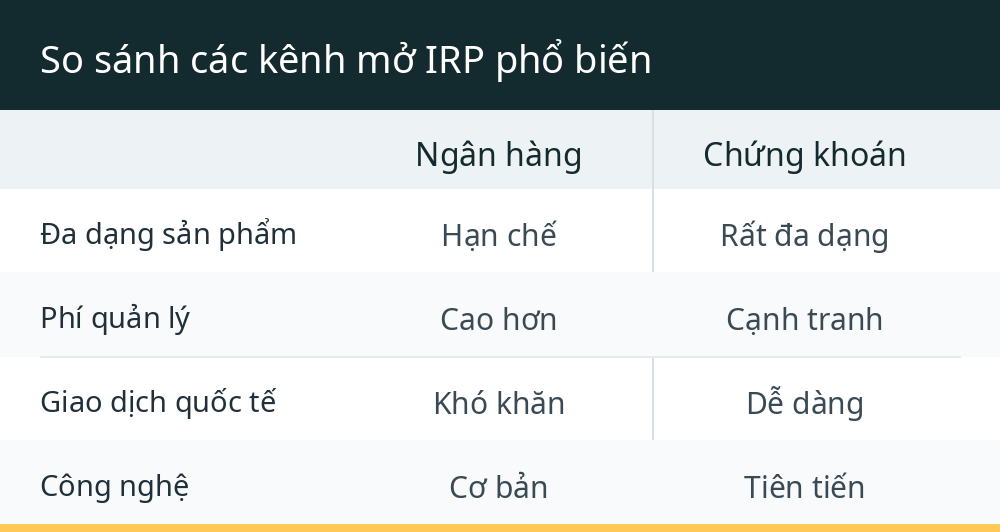
| Tiêu chí | Ngân hàng | Chứng khoán |
|---|---|---|
| Đa dạng sản phẩm | Hạn chế | Rất đa dạng |
| Phí quản lý | Cao hơn | Cạnh tranh |
| Giao dịch quốc tế | Khó khăn | Dễ dàng |
| Công nghệ | Cơ bản | Tiên tiến |
Nhưng khoan, đừng vội kết luận chứng khoán luôn tốt hơn. Với người không quen với thị trường chứng khoán, việc có quá nhiều lựa chọn đôi khi lại gây choáng ngợp.
Trong khi đó, ngân hàng với các sản phẩm đơn giản, dễ hiểu có thể phù hợp hơn với người mới bắt đầu.Lãi suất và chi phí Những con số cần biết
Khi nói đến IRP, không thể bỏ qua câu chuyện lãi suất và chi phí. Đây là yếu tố quyết định bạn nhận được bao nhiêu khi về hưu.
Tôi sẽ phân tích dựa trên những con số thực tế từ thị trường Hàn Quốc. Về lãi suất, các sản phẩm đảm bảo vốn gốc trong IRP hiện dao động quanh mức 3-4%/năm.Nghe có vẻ không hấp dẫn lắm, nhưng hãy nhớ rằng bạn còn được khấu trừ thuế. Nếu bạn nộp 9 triệu won mỗi năm và thuộc nhóm thuế suất 15%, bạn sẽ tiết kiệm được 1,35 triệu won tiền thuế.Cộng với lãi suất kép trong 20-30 năm, con số cuối cùng sẽ rất đáng kể. Về chi phí, có ba loại phí chính bạn cần chú ý.Phí quản lý tài khoản: thường từ 0,2% đến 0,4%/năm, có nơi miễn phí nếu bạn duy trì số dư tối thiểu. Phí giao dịch: áp dụng khi bạn mua bán sản phẩm, thường từ 0,01% đến 0,1% cho mỗi lần giao dịch.Phí quản lý quỹ: áp dụng cho các quỹ đầu tư, dao động từ 0,5% đến 1,5%/năm tùy loại quỹ. Điều tôi muốn nhấn mạnh là phí quản lý quỹ có thể "ăn mòn" lợi nhuận của bạn một cách âm thầm.Ví dụ, nếu một quỹ đầu tư đạt lợi nhuận 7%/năm nhưng phí quản lý là 1,5%, lợi nhuận thực tế của bạn chỉ còn 5,5%. Trong 30 năm, khoản chênh lệch này có thể lên đến hàng chục triệu won.| Loại phí | Mức phí | Ghi chú |
|---|---|---|
| Quản lý tài khoản | 0,2-0,4% | Có thể miễn phí |
| Giao dịch | 0,01-0,1% | Mỗi lần mua bán |
| Quản lý quỹ | 0,5-1,5% | Tùy loại quỹ |
Một mẹo nhỏ tôi học được là nên ưu tiên các quỹ ETF vì phí quản lý thường chỉ 0,1-0,3%, thấp hơn nhiều so với quỹ chủ động. Với số tiền lớn, khoản chênh lệch phí này sẽ tạo ra sự khác biệt rất lớn sau nhiều năm.
Lưu ý quan trọng khi chọn sản phẩm IRP
Sau khi đã nắm rõ các kiến thức cơ bản, tôi muốn chia sẻ một số lưu ý quan trọng mà nhiều người thường bỏ qua khi chọn sản phẩm IRP. Những điều này tôi đúc kết từ kinh nghiệm của chính mình và từ câu chuyện của những người xung quanh.
Thứ nhất, đừng bao giờ chọn sản phẩm chỉ vì "nghe nói lãi suất cao". Hãy đọc kỹ bản cáo bạch, đặc biệt là phần rủi ro.Nhiều sản phẩm hứa hẹn lãi suất 7-8% nhưng lại đầu tư vào tài sản rủi ro cao. Nếu thị trường biến động, bạn có thể mất một phần vốn gốc, điều mà không ai mong muốn cho quỹ hưu trí của mình.Thứ hai, hãy chú ý đến tính thanh khoản. IRP là tài khoản dài hạn, nhưng cuộc sống luôn có những bất ngờ.Hãy chắc chắn bạn hiểu rõ các điều kiện rút tiền trước hạn. Ở Hàn Quốc, bạn có thể rút tiền mà không bị phạt trong một số trường hợp đặc biệt như mua nhà, chữa bệnh hiểm nghèo, hoặc khi mất khả năng lao động.Thứ ba, tận dụng tối đa các tính năng công nghệ từ ứng dụng của công ty chứng khoán. Ví dụ, tính năng "AI 추천" (gợi ý bằng AI) của 한국투자증권 phân tích hồ sơ đầu tư của bạn để đề xuất danh mục phù hợp.Hay tính năng "손익추이" (biểu đồ lãi lỗ) giúp bạn theo dõi dòng tiền đầu tư của mình một cách trực quan. Đừng ngại dành thời gian khám phá những tính năng này.| Tình huống | Điều kiện rút | Mức phạt |
|---|---|---|
| Đủ tuổi nghỉ hưu | Sau 55 tuổi | Không phạt |
| Mua nhà | Có giấy tờ chứng minh | Không phạt |
| Chữa bệnh | Giấy xác nhận bệnh viện | Không phạt |
| Rút sớm | Không thuộc diện miễn trừ | 16,5% |
Thứ tư, đừng quên tái cân bằng danh mục đầu tư định kỳ. Thị trường luôn biến động, và tỷ trọng tài sản của bạn sẽ thay đổi theo thời gian.
Hãy dành ít nhất 6 tháng một lần để xem xét lại danh mục và điều chỉnh nếu cần thiết.Kết hợp IRP với các kênh đầu tư khác
Khi bạn đã có IRP, đừng dừng lại ở đó. Một chiến lược tài chính thông minh là kết hợp IRP với các kênh đầu tư khác như ISA (Individual Savings Account) hay tài khoản chứng khoán thông thường.
Mỗi kênh có một vai trò riêng, và sự kết hợp sẽ tạo nên bức tranh tài chính toàn diện hơn. ISA là một lựa chọn tuyệt vời khác mà tôi muốn giới thiệu.Với ISA, bạn có thể đầu tư vào nhiều loại sản phẩm khác nhau và được miễn thuế cho khoản lợi nhuận lên đến 2 triệu won mỗi năm. Điểm khác biệt lớn nhất giữa ISA và IRP là ISA linh hoạt hơn về thời gian rút tiền - bạn có thể rút bất cứ lúc nào mà không bị phạt, chỉ cần đóng thuế cho phần lợi nhuận.Còn với tài khoản chứng khoán thông thường, bạn có thể đầu tư tự do hơn, không bị giới hạn về thời gian hay số tiền. Đây là nơi bạn có thể "chơi lớn" với các cổ phiếu tăng trưởng cao.Nhưng hãy nhớ, tiền trong tài khoản này có thể bị đánh thuế 15,4% trên lợi nhuận. Một chiến lược mà tôi thấy hiệu quả là: dùng IRP cho mục tiêu dài hạn trên 10 năm, ISA cho mục tiêu trung hạn 3-5 năm, và tài khoản thường cho các khoản đầu tư ngắn hạn.Bằng cách này, bạn vừa tận dụng được ưu đãi thuế, vừa có sự linh hoạt cần thiết.| Kênh đầu tư | Ưu điểm | Hạn chế |
|---|---|---|
| IRP | Khấu trừ thuế | Khó rút sớm |
| ISA | Linh hoạt | Giới hạn ưu đãi |
| Tài khoản thường | Tự do | Thuế cao hơn |
Cuối cùng, hãy luôn nhớ rằng không có một công thức chung cho tất cả. Hãy lắng nghe nhu cầu của bản thân, tham khảo ý kiến chuyên gia nếu cần, và quan trọng nhất là bắt đầu càng sớm càng tốt.
Với lãi suất kép, thời gian chính là người bạn tốt nhất của nhà đầu tư.