
EPS không phải là tất cả, nhưng là điểm khởi đầu
Tôi còn nhớ cái thời mới chập chững bước chân vào chứng khoán, cứ nghe thấy ai nhắc đến EPS là lại thấy choáng. Thu nhập trên mỗi cổ phiếu, rồi P/E, rồi nào là tăng trưởng...
Nghe cứ như đang học một môn toán tài chính cao siêu nào đó vậy. Mãi về sau, khi đã giao dịch đủ kiểu, lỗ đủ đường, tôi mới nhận ra một điều đơn giản: EPS chẳng qua là một thước đo, và vấn đề không nằm ở việc thước đo đó đúng hay sai, mà là mình biết cách dùng nó hay không.Nhiều người cứ nghĩ cứ thấy EPS cao là mua, EPS thấp là bán. Nếu cuộc chơi đơn giản vậy thì ai cũng thành tỷ phú rồi.Thực tế phũ phàng hơn nhiều. Có những công ty EPS cao ngất ngưởng nhưng giá cổ phiếu vẫn lình xình không đi đâu, trong khi có những doanh nghiệp EPS khiêm tốn nhưng cổ phiếu lại phi như tên lửa.Vậy rốt cuộc EPS đóng vai trò gì trong quyết định giao dịch? Câu trả lời nằm ở việc hiểu bản chất.EPS là lợi nhuận sau thuế chia cho số cổ phiếu đang lưu hành. Nó cho biết mỗi cổ phiếu của công ty tạo ra được bao nhiêu đồng lợi nhuận.Nhưng con số này chỉ có ý nghĩa khi đặt trong bối cảnh cụ thể. Một công ty có EPS tăng đều đặn qua các năm cho thấy hoạt động kinh doanh ổn định và có chiều hướng phát triển tốt.Ngược lại, EPS giảm liên tục là dấu hiệu cảnh báo doanh nghiệp đang gặp khó khăn. Cách tôi thường dùng là kết hợp EPS với các chỉ số khác như P/E, tăng trưởng doanh thu, biên lợi nhuận.Nếu EPS tăng mà P/E vẫn ở mức hợp lý, đó có thể là cơ hội tốt. Nếu EPS tăng nhưng P/E đã quá cao, có thể thị trường đã định giá vượt xa giá trị thực.Còn nếu EPS giảm mà P/E cũng giảm, có lẽ nên đứng ngoài quan sát. Có một sai lầm tôi từng mắc phải và chắc nhiều người cũng từng dính, đó là nhìn EPS của một quý để đưa ra quyết định.Kết quả kinh doanh theo quý thường bị ảnh hưởng bởi yếu tố mùa vụ hoặc các khoản thu nhập bất thường. Một công ty bán tài sản có thể có EPS quý cao đột biến, nhưng điều đó không phản ánh hoạt động kinh doanh cốt lõi.Vì vậy, tôi luôn xem xét EPS lũy kế nhiều quý hoặc cả năm để có cái nhìn chính xác hơn.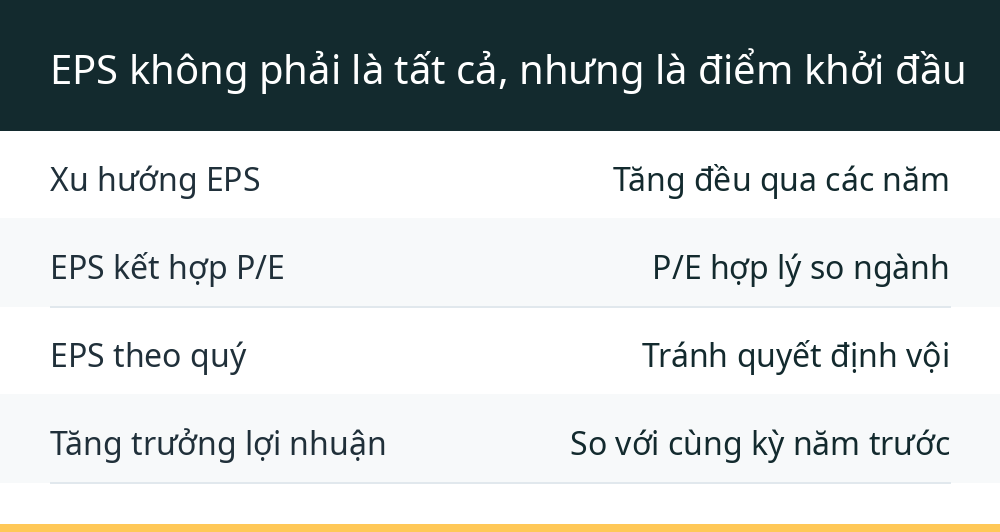
| Yếu tố cần xem | Giá trị quan sát |
|---|---|
| Xu hướng EPS | Tăng đều qua các năm |
| EPS kết hợp P/E | P/E hợp lý so ngành |
| EPS theo quý | Tránh quyết định vội |
| Tăng trưởng lợi nhuận | So với cùng kỳ năm trước |
Thực ra, việc dùng EPS để quyết định giao dịch không có công thức chung nào áp dụng cho mọi trường hợp. Mỗi ngành nghề, mỗi doanh nghiệp đều có đặc thù riêng.
Quan trọng nhất vẫn là sự kiên nhẫn và kỷ luật trong quá trình phân tích. Đừng vội vàng lao vào mua bán chỉ vì thấy một con số EPS đẹp đẽ nào đó.Cổ phiếu quỹ và trò ảo thuật làm đẹp EPS
Nói về EPS mà không nhắc đến cổ phiếu quỹ thì quả là thiếu sót lớn. Đây chính là một trong những chiêu thức phổ biến mà doanh nghiệp dùng để làm đẹp chỉ số này trên báo cáo tài chính.
Nghe thì có vẻ phức tạp, nhưng thực ra cơ chế khá đơn giản. Khi một công ty mua lại cổ phiếu của chính mình trên thị trường, số cổ phiếu đang lưu hành sẽ giảm đi.Mà EPS được tính bằng lợi nhuận chia cho số cổ phiếu lưu hành, nên khi mẫu số giảm, kết quả EPS tự động tăng lên. Chỉ cần làm phép toán đơn giản: lợi nhuận giữ nguyên 100 tỷ, số cổ phiếu giảm từ 100 triệu xuống còn 90 triệu, EPS sẽ tăng từ 1.000 đồng lên hơn 1.100 đồng.Đẹp ngay mà không cần làm gì thêm. Theo số liệu từ bài viết của VPBank, cổ phiếu quỹ là cổ phiếu do chính doanh nghiệp phát hành mua lại từ thị trường bằng nguồn vốn hợp pháp.Khi được mua lại, số cổ phiếu này không còn được tính vào tổng số cổ phiếu đang lưu hành. Việc mua cổ phiếu quỹ có thể phục vụ nhiều mục đích: ổn định giá cổ phiếu, tối ưu cấu trúc vốn, hoặc tăng giá trị cho cổ đông hiện hữu.Nhưng câu chuyện không chỉ dừng lại ở đó. Tại Mỹ, theo một bài viết trên báo điện tử, các tập đoàn lớn đã chi tới 943 tỷ USD trong năm 2024 và dự kiến lên đến 1.000 tỷ USD vào năm 2025 cho việc mua lại cổ phiếu.Apple dẫn đầu với 104 tỷ USD trong năm 2024 và tổng cộng 755 tỷ USD trong 10 năm qua. Con số này lớn đến mức khó có thể tưởng tượng nổi.Điều đáng lo ngại là động cơ đằng sau những thương vụ mua lại cổ phiếu khổng lồ này. Theo một nghiên cứu được nhắc đến trong bài báo, khoảng 49% CEO tại Mỹ có tiền thưởng năm phụ thuộc vào việc hoàn thành chỉ tiêu EPS.Khi mức EPS dự kiến nằm sát dưới ngưỡng nhận thưởng, xác suất doanh nghiệp mua lại cổ phiếu tăng vọt lên mức 75%. Nói cách khác, nhiều quyết định mua cổ phiếu quỹ không xuất phát từ chiến lược kinh doanh dài hạn mà chỉ đơn thuần là để đạt chỉ tiêu thưởng cho ban lãnh đạo.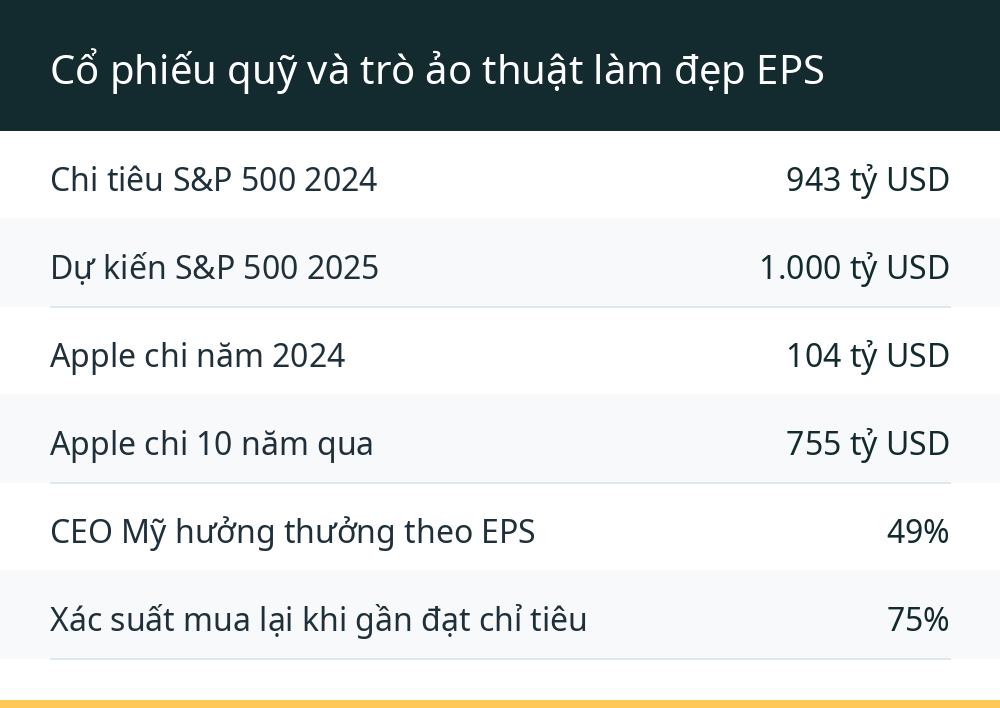
| Hạng mục | Số liệu thực tế |
|---|---|
| Chi tiêu S&P 500 2024 | 943 tỷ USD |
| Dự kiến S&P 500 2025 | 1.000 tỷ USD |
| Apple chi năm 2024 | 104 tỷ USD |
| Apple chi 10 năm qua | 755 tỷ USD |
| CEO Mỹ hưởng thưởng theo EPS | 49% |
| Xác suất mua lại khi gần đạt chỉ tiêu | 75% |
Tại Việt Nam, câu chuyện cổ phiếu quỹ cũng không kém phần sôi động. Trước năm 2021, nhiều doanh nghiệp niêm yết sử dụng cổ phiếu quỹ như công cụ điều tiết thanh khoản.
Khi thị trường giảm mạnh, họ tung tiền mua vào. Khi thị trường phục hồi, họ bán ra kiếm lời.Nhà Khang Điền (KDH) là một ví dụ điển hình khi giữa năm 2020 chi 418 tỷ đồng mua hơn 19,8 triệu cổ phiếu quỹ với giá bình quân 21.087 đồng, rồi đến tháng 9/2021 bán ra khi thị trường bùng nổ. Tuy vậy, việc mua cổ phiếu quỹ không chỉ có mặt tích cực.Nó tiêu tốn nguồn tiền mặt của doanh nghiệp, có thể ảnh hưởng đến khả năng thanh khoản. Dùng vốn lớn để mua cổ phiếu quỹ còn làm tăng hệ số nợ, giảm khả năng chống chịu với khủng hoảng tài chính.Câu chuyện của Boeing là bài học đắt giá khi hãng này chi 43 tỷ USD để mua cổ phiếu quỹ từ năm 2013 đến 2019, chiếm 74% dòng tiền tự do, thay vì đầu tư phát triển dòng máy bay mới. Hậu quả là hai vụ rơi máy bay 737MAX làm 346 người thiệt mạng.Nhìn EPS trong bối cảnh tổng thể để tránh bẫy
Quay trở lại với câu hỏi ban đầu: làm sao để dùng EPS trong quyết định giao dịch mà không bị sập bẫy? Theo kinh nghiệm của tôi, điều quan trọng nhất là không bao giờ nhìn EPS một cách cô lập.
Nó giống như việc xem một bức ảnh chụp từ xa, bạn thấy một phần nhỏ của bức tranh lớn và có thể hiểu sai toàn bộ nội dung. Trước hết, hãy xem EPS trong mối tương quan với giá cổ phiếu thông qua chỉ số P/E.P/E cho biết nhà đầu tư sẵn sàng trả bao nhiêu đồng cho mỗi đồng lợi nhuận. Nếu EPS tăng đều nhưng P/E đang ở mức thấp hơn trung bình ngành, có thể cổ phiếu đang bị định giá thấp và là cơ hội tốt.Ngược lại, nếu EPS tăng nhưng P/E đã cao hơn nhiều so với mặt bằng chung, rủi ro điều chỉnh giá là khá lớn. Thứ hai, cần phân biệt EPS đến từ hoạt động kinh doanh chính hay từ các khoản thu nhập bất thường.Một công ty bán một tòa nhà hoặc một khoản đầu tư tài chính có thể ghi nhận lợi nhuận đột biến trong quý đó, làm EPS tăng vọt. Nhưng sang quý sau, khi không còn khoản thu nhập này, EPS sẽ quay về mức bình thường.Nếu nhà đầu tư không tinh ý, dễ bị đánh lừa bởi những con số ảo này. Thứ ba, đừng quên kiểm tra chất lượng tăng trưởng EPS.Một công ty tăng EPS nhờ cắt giảm chi phí, tối ưu hoạt động là dấu hiệu tốt. Nhưng nếu EPS tăng chủ yếu nhờ giảm số cổ phiếu lưu hành thông qua mua cổ phiếu quỹ, cần phải xem xét kỹ hơn.Liệu công ty có đang dùng tiền vay để mua cổ phiếu quỹ hay không? Liệu việc giảm cổ phiếu có làm ảnh hưởng đến khả năng huy động vốn trong tương lai?Trong quá trình tìm hiểu về chỉ số P/E trên ứng dụng MoMo, tôi nhận thấy có một điểm quan trọng: P/E chỉ có ý nghĩa khi so sánh giữa các công ty trong cùng ngành hoặc với chính công ty đó trong quá khứ. Mỗi ngành có mức P/E đặc trưng riêng.Ngành công nghệ thường có P/E cao hơn ngành bán lẻ hay sản xuất vì tốc độ tăng trưởng kỳ vọng lớn hơn. So sánh P/E của một công ty công nghệ với một công ty sản xuất sẽ không mang lại nhiều ý nghĩa.Một lưu ý nữa là EPS và P/E đều là những chỉ số phản ánh quá khứ. Chúng cho biết doanh nghiệp đã làm được gì, chứ không đảm bảo điều gì cho tương lai.Vì vậy, bên cạnh việc xem xét các chỉ số này, cần kết hợp với những thông tin định tính như chất lượng ban lãnh đạo, lợi thế cạnh tranh, triển vọng ngành nghề.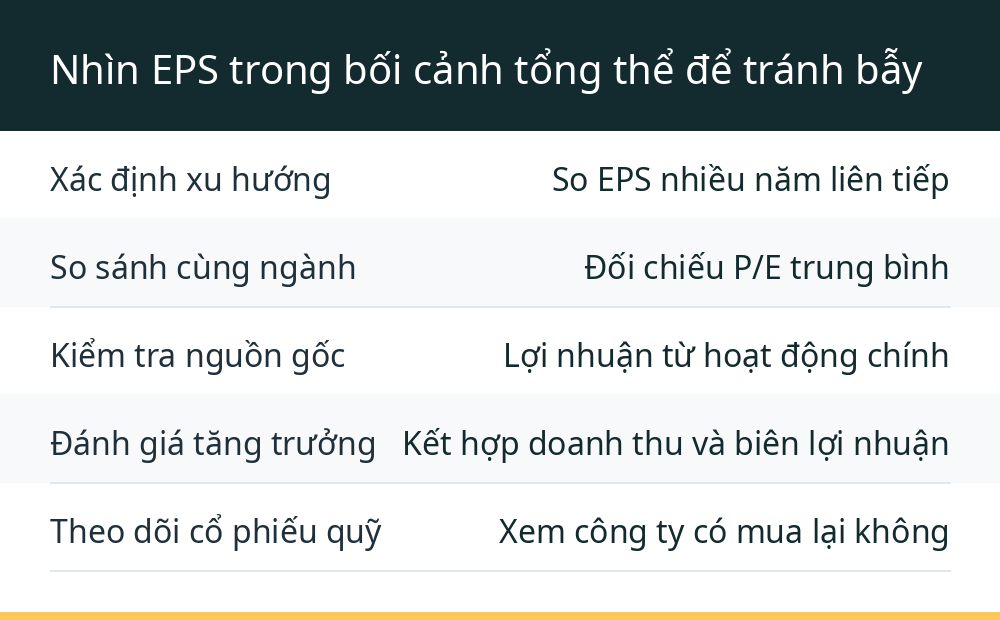
| Bước phân tích | Cách thực hiện |
|---|---|
| Xác định xu hướng | So EPS nhiều năm liên tiếp |
| So sánh cùng ngành | Đối chiếu P/E trung bình |
| Kiểm tra nguồn gốc | Lợi nhuận từ hoạt động chính |
| Đánh giá tăng trưởng | Kết hợp doanh thu và biên lợi nhuận |
| Theo dõi cổ phiếu quỹ | Xem công ty có mua lại không |
Cá nhân tôi thường áp dụng quy tắc 3-3-3 khi phân tích EPS. Tức là xem EPS của 3 năm gần nhất, so sánh với 3 đối thủ cạnh tranh chính trong ngành, và chỉ mua khi EPS có xu hướng tăng trong 3 quý liên tiếp.
Quy tắc này giúp tôi tránh được những quyết định cảm tính và có cái nhìn toàn diện hơn về doanh nghiệp. Ngoài ra, việc theo dõi các thông tin về kế hoạch mua cổ phiếu quỹ của doanh nghiệp cũng rất quan trọng.Nếu một công ty thường xuyên mua cổ phiếu quỹ với khối lượng lớn, hãy đặt câu hỏi: họ đang thực sự tin tưởng vào triển vọng kinh doanh hay chỉ đang cố làm đẹp chỉ số EPS để phục vụ mục đích nào đó? Việc mua cổ phiếu quỹ cần được xem xét trong bối cảnh dòng tiền, cơ cấu vốn và chiến lược phát triển dài hạn của công ty.Kết hợp EPS với các chỉ số khác để ra quyết định
Sau tất cả những phân tích trên, có lẽ bạn đã hiểu vì sao tôi luôn nhấn mạnh rằng EPS không nên là chỉ số duy nhất để quyết định giao dịch. Nó giống như một mảnh ghép trong bức tranh toàn cảnh về sức khỏe tài chính của doanh nghiệp.
Để có bức tranh hoàn chỉnh, cần kết hợp EPS với nhiều chỉ số khác nhau. Tăng trưởng doanh thu là một trong những yếu tố quan trọng cần xem xét cùng EPS.Một công ty có EPS tăng đều kèm theo doanh thu tăng trưởng ổn định cho thấy hoạt động kinh doanh đang phát triển lành mạnh. Ngược lại, nếu EPS tăng nhưng doanh thu giảm, có thể công ty đang cắt giảm chi phí quá mức, ảnh hưởng đến chất lượng sản phẩm hoặc dịch vụ trong dài hạn.Điều này không bền vững. Biên lợi nhuận cũng là một chỉ số đáng chú ý.Biên lợi nhuận gộp và biên lợi nhuận ròng cho biết hiệu quả hoạt động của doanh nghiệp. Nếu biên lợi nhuận được cải thiện qua các năm, điều đó có nghĩa là doanh nghiệp đang quản lý chi phí tốt hơn hoặc có lợi thế cạnh tranh ngày càng lớn.Kết hợp với EPS tăng trưởng, đây là tín hiệu rất tích cực. Dòng tiền hoạt động kinh doanh là yếu tố không thể bỏ qua.Lợi nhuận trên giấy tờ có thể khác xa với tiền thực tế thu về. Một công ty có EPS cao nhưng dòng tiền hoạt động âm là dấu hiệu cảnh báo nguy hiểm.Có thể công ty đang ghi nhận doanh thu nhưng chưa thu được tiền, hoặc đang gặp vấn đề trong việc quản lý vốn lưu động. Trong trường hợp này, EPS cao chỉ là ảo ảnh.Tỷ lệ nợ trên vốn chủ sở hữu cũng cần được xem xét. Một công ty vay nợ quá nhiều để mở rộng hoạt động có thể tạo ra EPS tăng trưởng ấn tượng trong ngắn hạn, nhưng tiềm ẩn rủi ro lớn khi lãi suất tăng hoặc kinh tế suy thoái.Ngược lại, công ty có tỷ lệ nợ thấp, dòng tiền mạnh và EPS tăng trưởng đều đặn thường là lựa chọn an toàn hơn cho nhà đầu tư dài hạn.| Chỉ số kết hợp | Ý nghĩa khi phân tích |
|---|---|
| Tăng trưởng doanh thu | Xác nhận EPS tăng bền vững |
| Biên lợi nhuận | Đánh giá hiệu quả hoạt động |
| Dòng tiền kinh doanh | Kiểm tra chất lượng lợi nhuận |
| Tỷ lệ nợ | Đo lường rủi ro tài chính |
| ROE | Hiệu quả sử dụng vốn cổ đông |
ROE (Return on Equity) là chỉ số đo lường hiệu quả sử dụng vốn của cổ đông. Một công ty có ROE cao và ổn định cho thấy ban lãnh đạo đang sử dụng vốn hiệu quả để tạo ra lợi nhuận.
Kết hợp ROE cao với EPS tăng trưởng là một trong những tiêu chí quan trọng mà nhiều nhà đầu tư giá trị sử dụng để chọn cổ phiếu. Ngoài các chỉ số tài chính định lượng, tôi cũng thường tìm hiểu về chất lượng quản trị doanh nghiệp.Một ban lãnh đạo minh bạch, có chiến lược rõ ràng và luôn đặt lợi ích cổ đông lên hàng đầu là tài sản vô giá. Ngược lại, dù EPS có đẹp đến đâu, nếu công ty có vấn đề về quản trị, rủi ro sẽ rất lớn.Khi đã thu thập đủ thông tin, việc cuối cùng là đưa ra quyết định dựa trên tổng hợp tất cả các yếu tố. Không có công thức toán học nào có thể tự động hóa quá trình này.Nó đòi hỏi sự đánh giá, phán đoán và cả kinh nghiệm của mỗi nhà đầu tư. Có những người thiên về tăng trưởng, sẵn sàng chấp nhận rủi ro cao hơn để đổi lấy lợi nhuận lớn.Có những người ưa thích sự ổn định, chọn những công ty có EPS tăng trưởng đều đặn và P/E hợp lý. Một điều tôi luôn tâm niệm khi đầu tư là không bao giờ để cảm xúc chi phối quyết định.Dù EPS có tăng đẹp đến đâu, dù thị trường có sôi động đến mức nào, hãy luôn giữ một cái đầu lạnh và tuân thủ nguyên tắc quản trị rủi ro. Đặt ra mức cắt lỗ hợp lý, không bao giờ dồn toàn bộ vốn vào một cổ phiếu duy nhất, và luôn có kế hoạch dự phòng cho những tình huống xấu nhất.Cuối cùng, hãy nhớ rằng đầu tư chứng khoán là một cuộc chơi dài hạn. Không ai có thể dự đoán chính xác biến động của thị trường trong ngắn hạn.Việc sử dụng EPS và các chỉ số tài chính khác chỉ giúp tăng xác suất thành công, chứ không đảm bảo chắc chắn thắng lợi. Vì vậy, hãy kiên nhẫn học hỏi, tích lũy kinh nghiệm và không ngừng hoàn thiện phương pháp phân tích của mình.Chúc bạn thành công trên con đường đầu tư!