Điểm tín dụng của bạn đang ở đâu? Chuyện không phải lúc nào cũng tệ như bạn nghĩ
Tôi có ông anh họ làm thợ sửa xe máy ở quận Bình Tân. Năm ngoái ảnh tính mở thêm tiệm nhỏ, cần vay tầm 50 triệu.
Ra ngân hàng, nhân viên tra hệ thống xong lắc đầu: điểm tín dụng thấp quá, không duyệt được. Ảnh về kể với tôi mà mặt buồn rười rượi.Nhưng câu chuyện không dừng ở đó — sau khi tìm hiểu kỹ, ảnh vẫn vay được, chỉ là vay ở kênh khác với lãi suất cao hơn một chút. Trước khi đi tìm chỗ vay, bạn cần biết mình đang đứng ở đâu trên bảng điểm tín dụng.Ở Việt Nam, hệ thống CIC (Trung tâm Thông tin Tín dụng Quốc gia) chấm điểm cá nhân theo thang từ 403 đến 706. Nghe qua thì có vẻ khô khan, nhưng con số này quyết định gần như toàn bộ khả năng vay vốn của bạn.Cách phân loại cụ thể như sau: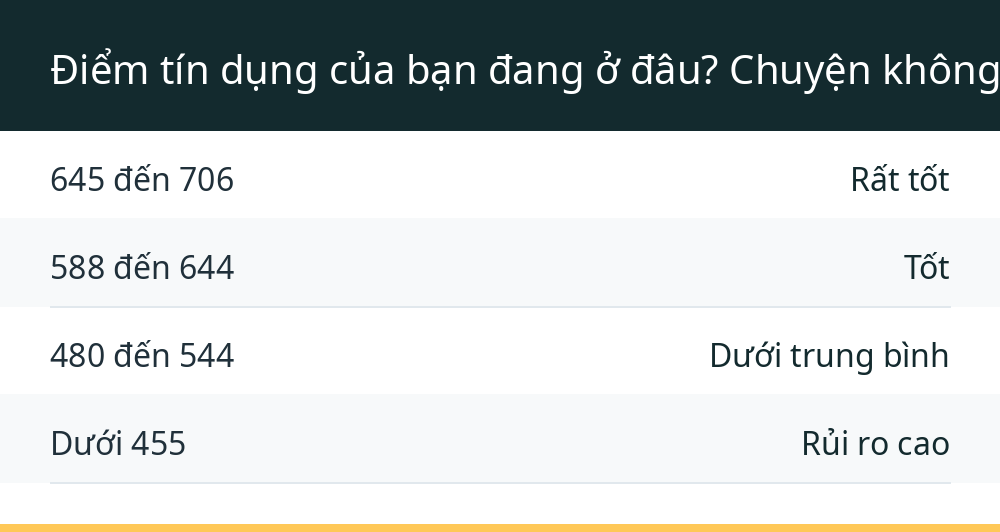
| Mức điểm | Đánh giá |
|---|---|
| 645 đến 706 | Rất tốt |
| 588 đến 644 | Tốt |
| 480 đến 544 | Dưới trung bình |
| Dưới 455 | Rủi ro cao |
Ngưỡng 588 là ranh giới quan trọng. Trên mức này, bạn được duyệt vay nhanh, lãi suất ưu đãi, hạn mức cao.
Dưới mức đó — đặc biệt là dưới 455 — gần như mọi cánh cửa ngân hàng truyền thống đều đóng lại, trừ khi bạn có tài sản thế chấp. Điều đáng nói là điểm tín dụng không phải số trời cho.Nó thay đổi được. Lịch sử thanh toán chiếm đến 35% trọng số — yếu tố quan trọng nhất trong toàn bộ công thức tính điểm.Nghĩa là chỉ cần bạn trả nợ đúng hạn đều đặn trong vài tháng, điểm đã bắt đầu nhích lên rồi. Vậy nếu điểm đang thấp mà vẫn cần tiền gấp thì sao?Đó là lúc bạn cần hiểu rõ mình thuộc nhóm nào và có những lựa chọn gì.Khi ngân hàng nói không, ai sẽ nói có?
Thực tế phũ phàng: ngân hàng truyền thống không phải là bạn của người tín dụng kém. Họ là doanh nghiệp, và họ phải quản lý rủi ro.
Nhưng thị trường tài chính Việt Nam không chỉ có ngân hàng. Có một tầng lớp trung gian mà nhiều người không để ý: các công ty tài chính tiêu dùng và ví điện tử.Họ chấp nhận mức rủi ro cao hơn, đổi lại lãi suất cũng cao hơn. Đây là lựa chọn thực tế cho người tín dụng kém.Ví dụ cụ thể: Tài khoản Trả sau trên Zalopay cho phép chi tiêu trước, thanh toán sau. Dịch vụ này hợp tác với Ngân hàng CIMB Việt Nam và Lotte Finance — những đơn vị có tiêu chuẩn xét duyệt linh hoạt hơn ngân hàng thương mại thông thường.Bạn không cần điểm CIC cao ngất ngưởng để được duyệt. Một điểm sáng nữa: các ứng dụng ngân hàng số như MB hiện nay cho vay online ngay trên app.Điều kiện và hạn mức phụ thuộc vào hồ sơ và lịch sử tín dụng của từng người, nhưng quy trình thì nhanh hơn hẳn so với ra quầy. Bạn nộp hồ sơ, theo dõi tiến trình xét duyệt trực tiếp trên điện thoại.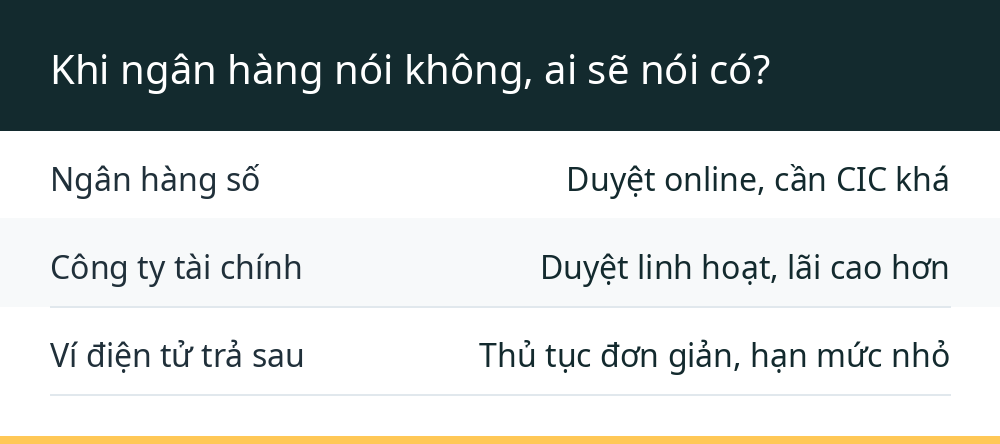
| Kênh vay | Đặc điểm |
|---|---|
| Ngân hàng số | Duyệt online, cần CIC khá |
| Công ty tài chính | Duyệt linh hoạt, lãi cao hơn |
| Ví điện tử trả sau | Thủ tục đơn giản, hạn mức nhỏ |
Câu hỏi đặt ra: vậy nếu điểm tín dụng ở mức 480 đến 544 — nhóm dưới trung bình — thì có cửa nào ở ngân hàng không? Câu trả lời là có, nhưng có điều kiện.
Một số trường hợp vẫn vay được nếu đáp ứng yêu cầu cụ thể, thường là có tài sản thế chấp hoặc thu nhập chứng minh được ổn định. Điều quan trọng là đừng nộp hồ sơ tràn lan.Mỗi lần bị từ chối, hệ thống lại ghi nhận thêm một dấu vết xấu. Thay vào đó, hãy chọn đúng kênh phù hợp với mức điểm của mình ngay từ đầu.Và nếu bạn đang tự hỏi liệu có cách nào kéo điểm lên nhanh không — có đấy, nhưng cần thời gian và kỷ luật.Cách cải thiện điểm tín dụng mà không cần chờ đợi quá lâu
Nhiều người nghĩ điểm tín dụng thấp là án chung thân. Không đúng.
Nó giống như vết thương — cần thời gian lành, nhưng lành được. Yếu tố ảnh hưởng đến điểm CIC gồm nhiều thứ, nhưng lịch sử thanh toán vẫn là vua.Nếu bạn đang có khoản nợ, dù nhỏ, hãy trả đúng hạn bằng mọi giá. Một khoản trả chậm 10 ngày có thể kéo điểm xuống đáng kể, trong khi chuỗi thanh toán đúng hạn liên tục sẽ từ từ kéo lên.Vài bước thực tế tôi đã thấy người quen áp dụng thành công:Thứ nhất, kiểm tra điểm tín dụng của mình. Bạn có thể tra cứu bằng CMND/CCCD qua các kênh chính thức.
Biết mình đang ở đâu là bước đầu tiên — không thể cải thiện thứ bạn không đo lường được. Thứ hai, tất toán các khoản nợ nhỏ trước.Những khoản vay tiêu dùng vài trăm nghìn đến vài triệu thường bị xem nhẹ, nhưng chúng vẫn xuất hiện trên hồ sơ tín dụng. Dọn sạch chúng giúp hồ sơ của bạn trông gọn gàng hơn.Thứ ba, đừng mở quá nhiều thẻ tín dụng cùng lúc. Mỗi lần mở thẻ mới, ngân hàng lại kiểm tra tín dụng của bạn — điều này tạo ra "hard inquiry" và có thể ảnh hưởng tiêu cực trong ngắn hạn.Thứ tư, duy trì một khoản vay nhỏ và trả đúng hạn. Nghe có vẻ ngược đời, nhưng có lịch sử tín dụng tốt — dù chỉ với khoản vay nhỏ — tốt hơn là không có lịch sử gì cả.Người chưa từng vay bao giờ đôi khi còn khó được duyệt hơn người đã vay và trả đúng hạn.| Hành động | Tác động |
|---|---|
| Trả nợ đúng hạn | Tích cực, dài hạn |
| Mở nhiều thẻ cùng lúc | Tiêu cực, ngắn hạn |
| Tất toán nợ nhỏ | Tích cực, trung hạn |
| Không có lịch sử vay | Trung tính đến tiêu cực |
Thời gian cải thiện điểm tín dụng thường mất từ 3 đến 6 tháng nếu bạn duy trì kỷ luật. Không có cách nào nhanh hơn mà không vi phạm pháp luật — và những dịch vụ hứa "xóa nợ xấu" trên mạng hầu hết là lừa đảo.
Nếu bạn đang cần tiền gấp trong lúc điểm còn thấp, hãy nhớ: vay được quan trọng hơn vay rẻ. Đôi khi chấp nhận lãi suất cao hơn một chút từ kênh phù hợp vẫn tốt hơn là chờ đợi trong khi cơ hội kinh doanh trôi qua.Nhưng đừng biến điều đó thành thói quen — hãy dùng nó như giải pháp tạm thời trong khi xây dựng lại điểm tín dụng của mình. Suy cho cùng, điểm tín dụng chỉ là con số phản ánh hành vi tài chính trong quá khứ.Nó không định nghĩa bạn là ai, và nó chắc chắn không cố định mãi mãi.