
Nhìn lại câu chuyện tài chính của chính mình
Hồi mới đi làm được vài năm, tôi có một khoản tiền dành dụm kha khá nhưng không biết nên để đâu cho sinh lời. Ngân hàng thì lãi suất thấp, chứng khoán thì rủi ro cao, vàng thì lên xuống thất thường.
Một người bạn rủ tôi tham gia bảo hiểm tiết kiệm, nhưng tôi phân vân mãi vì không hiểu rõ bản chất của nó. Có lẽ nhiều bạn cũng từng rơi vào tình huống tương tự.Nghe nói đến "bảo hiểm tiết kiệm", chúng ta thường nghĩ ngay đến việc đóng phí hàng năm, chờ đến ngày đáo hạn rồi nhận lại một khoản tiền nào đó. Nhưng thực chất, sản phẩm này còn nhiều điều thú vị hơn thế.Thực tế, bảo hiểm tiết kiệm (hay còn gọi là bảo hiểm tích lũy) là dòng sản phẩm bảo hiểm nhân thọ truyền thống. Nó kết hợp hai chức năng trong một: vừa bảo vệ người tham gia trước những rủi ro về sức khỏe, thân thể, tính mạng, vừa giúp tích lũy tài chính dài hạn.Số phí bạn đóng sẽ được tập trung vào một quỹ gọi là Quỹ chủ hợp đồng có tham gia chia lãi. Điều khiến tôi ấn tượng là khi tham gia loại hình này, ngoài quyền lợi bảo vệ cơ bản, người tham gia còn nhận được quyền lợi tích lũy.Nghĩa là nếu không có rủi ro nào xảy ra, số tiền bạn đóng sẽ trở thành một khoản tiết kiệm để thực hiện các dự định trong tương lai. Nhưng khoan, trước khi quyết định, hãy cùng tìm hiểu kỹ hơn về sản phẩm này nhé.Bảo hiểm tiết kiệm và gửi tiết kiệm ngân hàng Điểm giống nhau cơ bản
Nhiều người thường nhầm lẫn giữa hai khái niệm này vì chúng có một số điểm tương đồng. Theo thông tin từ các nguồn tài chính, cả hai hình thức đều hoạt động hợp pháp dưới sự giám sát trực tiếp của nhà nước.
Đây đều là phương án tài chính cần thiết cho cuộc sống, giúp tạo dựng tương lai ổn định cho người tham gia. Cả bảo hiểm tiết kiệm và gửi tiết kiệm ngân hàng đều là phương thức giúp tích lũy tài chính và đầu tư an toàn.Với số tiền nhàn rỗi của mình, bạn có thể thực hiện một trong hai hình thức này và đều được hưởng những quyền lợi nhất định. Khi kết thúc thời hạn hợp đồng, người tham gia có thể nhận lại khoản tiền gốc và lãi suất từ các quỹ đầu tư của tổ chức.Điều này giúp chúng ta có một kế hoạch tài chính rõ ràng cho tương lai. Tuy vậy, nếu xét ở nhiều khía cạnh khác, hai hình thức này hoàn toàn khác nhau.Để dễ hình dung, tôi xin phép so sánh chi tiết hơn ở phần tiếp theo.So sánh chi tiết Bảo hiểm tiết kiệm vs Gửi tiết kiệm
Khi tìm hiểu về hai lựa chọn này, tôi nhận ra chúng phục vụ những mục đích khác nhau. Bảo hiểm tiết kiệm hướng đến việc bảo vệ bản thân trước những rủi ro, đồng thời tiết kiệm và đầu tư sinh lời trên số tiền tham gia.
Trong khi đó, gửi tiết kiệm đơn thuần là tích lũy và nhận lãi suất từ ngân hàng. Về đối tượng phù hợp, bảo hiểm tiết kiệm dành cho những ai có nhu cầu bảo vệ tài chính trước rủi ro, kết hợp tiết kiệm và đầu tư dài hạn.Còn gửi tiết kiệm phù hợp với người muốn có khoản tiền an toàn, linh hoạt về thời gian. Cách thức tham gia cũng có sự khác biệt rõ rệt: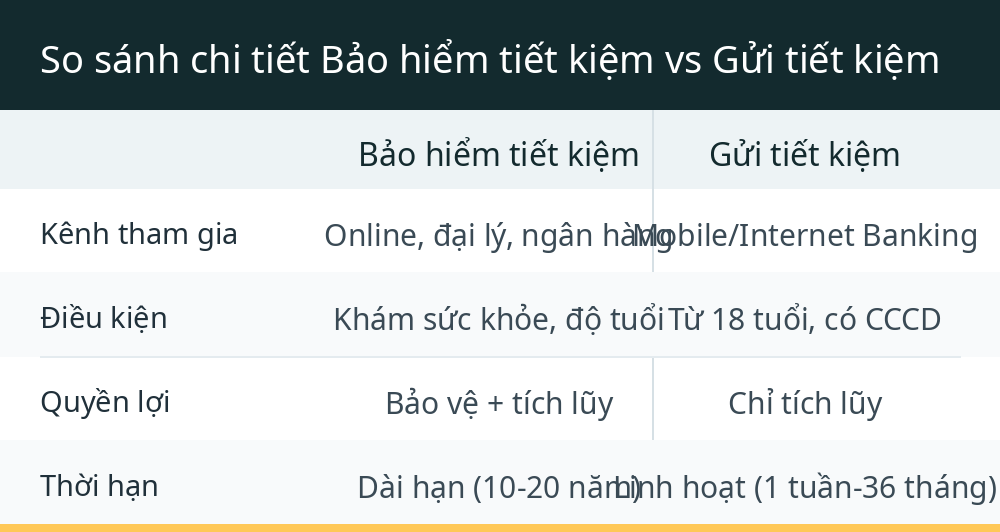
| Mục so sánh | Bảo hiểm tiết kiệm | Gửi tiết kiệm |
|---|---|---|
| Kênh tham gia | Online, đại lý, ngân hàng | Mobile/Internet Banking |
| Điều kiện | Khám sức khỏe, độ tuổi | Từ 18 tuổi, có CCCD |
| Quyền lợi | Bảo vệ + tích lũy | Chỉ tích lũy |
| Thời hạn | Dài hạn (10-20 năm) | Linh hoạt (1 tuần-36 tháng) |
Một điểm quan trọng mà tôi muốn nhấn mạnh: với gửi tiết kiệm, bạn chỉ nhận được khoản lãi tính trên số tiền đã gửi và không có quyền lợi bảo vệ tài chính trước các rủi ro. Trong khi đó, nếu tham gia bảo hiểm nhân thọ, bạn đồng thời được hưởng cả quyền lợi bảo vệ lẫn tích lũy, đầu tư để gia tăng tài sản.
Nếu không may có biến cố xảy đến, công ty bảo hiểm sẽ giúp giải quyết quyền lợi giúp bạn và người thân vượt qua khó khăn về tài chính, ngay cả khi mới tham gia hoặc chỉ mới đóng một vài kỳ phí. Còn nếu không có rủi ro nào, giá trị hợp đồng sẽ trở thành khoản tiết kiệm cho tương lai.Vậy nên chọn hình thức nào? Câu trả lời phụ thuộc vào nhu cầu và mục tiêu tài chính của mỗi người.Kinh nghiệm thực tế khi lựa chọn
Qua quá trình tìm hiểu, tôi nhận thấy việc lựa chọn giữa bảo hiểm tiết kiệm và gửi tiết kiệm không hề đơn giản. Có một số tình huống thực tế mà bạn có thể tham khảo:
Nếu bạn còn trẻ, sức khỏe tốt, chưa có gia đình và muốn tích lũy cho tương lai xa, bảo hiểm tiết kiệm có thể là lựa chọn phù hợp.
Bởi vì bạn vừa được bảo vệ trước những rủi ro không lường trước, vừa có khoản tích lũy đều đặn. Ngược lại, nếu bạn cần khoản tiền linh hoạt để sử dụng trong ngắn hạn, hoặc đang có kế hoạch mua nhà, mua xe trong vài năm tới, gửi tiết kiệm ngân hàng sẽ phù hợp hơn.Bạn có thể rút tiền bất cứ lúc nào mà không bị phạt (trừ trường hợp rút trước hạn). Một lưu ý quan trọng: khi tham gia bảo hiểm tiết kiệm, bạn cần đảm bảo khả năng đóng phí đều đặn trong suốt thời gian hợp đồng.Nếu ngừng đóng phí giữa chừng, bạn có thể bị mất quyền lợi hoặc phải chịu phí phạt.Bảo hiểm tiền gửi Một khái niệm dễ nhầm lẫn
Trong quá trình tìm hiểu, tôi phát hiện ra nhiều người nhầm lẫn giữa "bảo hiểm tiết kiệm" và "bảo hiểm tiền gửi". Đây là hai khái niệm hoàn toàn khác nhau.
Bảo hiểm tiền gửi là hình thức bảo vệ tài chính cho người gửi tiền tại các tổ chức tín dụng. Nó đảm bảo hoàn trả tiền gửi trong giới hạn bảo hiểm khi tổ chức tham gia gặp khó khăn tài chính hoặc phá sản.Cơ quan chịu trách nhiệm là Bảo hiểm Tiền gửi Việt Nam (DIV) - một tổ chức tài chính nhà nước hoạt động theo mô hình Công ty TNHH một thành viên với 100% vốn điều lệ do Nhà nước nắm giữ. Theo quy định tại Điều 18, Luật Bảo hiểm tiền gửi 2012, các khoản tiền gửi cá nhân tại tổ chức tín dụng đều được bảo vệ bởi Quỹ BHTG.Tiền gửi được bảo hiểm bao gồm tiền gửi có kỳ hạn, không kỳ hạn, tiết kiệm, chứng chỉ tiền gửi, kỳ phiếu, tín phiếu và các hình thức khác. Tuy vậy, có một số khoản tiền gửi không được bảo hiểm theo Điều 19 Luật Bảo hiểm tiền gửi năm 2012: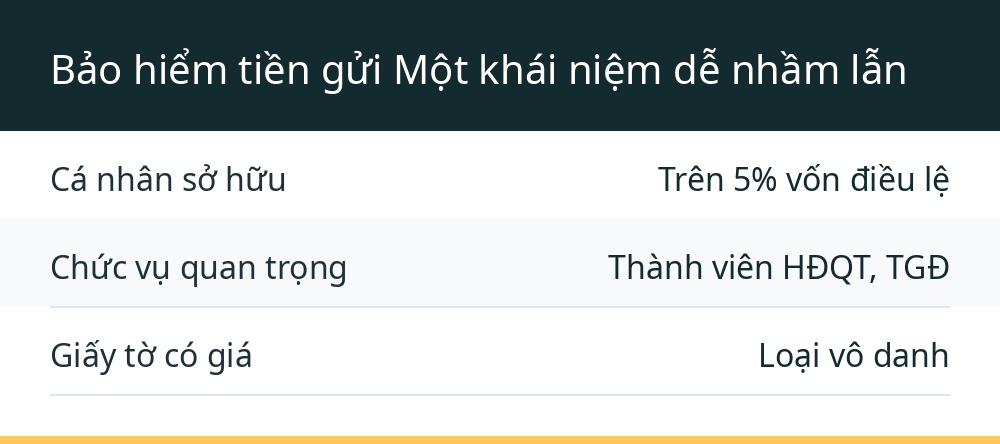
| Đối tượng | Quy định |
|---|---|
| Cá nhân sở hữu | Trên 5% vốn điều lệ |
| Chức vụ quan trọng | Thành viên HĐQT, TGĐ |
| Giấy tờ có giá | Loại vô danh |
Phí bảo hiểm tiền gửi do các tổ chức tín dụng đóng cho Quỹ BHTG, không thu trực tiếp từ khách hàng. Khoản phí này được tính vào lãi suất tiền gửi, khiến lãi suất khách hàng nhận được thấp hơn so với các khoản tiền gửi không bảo hiểm.
Lời khuyên cuối cùng
Sau tất cả những phân tích trên, tôi nhận ra không có câu trả lời tuyệt đối cho câu hỏi "nên chọn bảo hiểm tiết kiệm hay gửi tiết kiệm". Tùy vào hoàn cảnh, mục tiêu và khả năng tài chính của mỗi người mà lựa chọn phù hợp.
Nếu bạn muốn có sự bảo vệ toàn diện trước rủi ro và sẵn sàng cam kết dài hạn, bảo hiểm tiết kiệm là lựa chọn đáng cân nhắc. Còn nếu bạn cần sự linh hoạt và ưu tiên thanh khoản, gửi tiết kiệm ngân hàng sẽ phù hợp hơn.Hiện nay, nhiều ngân hàng và công ty bảo hiểm đã hợp tác phân phối các sản phẩm bảo hiểm nhân thọ kết hợp với dịch vụ ngân hàng. Điều này giúp khách hàng có thêm nhiều lựa chọn đa dạng, phù hợp với nhu cầu cá nhân.Quan trọng nhất, hãy tìm hiểu kỹ các điều khoản, quyền lợi và chi phí trước khi tham gia bất kỳ sản phẩm tài chính nào. Đừng ngần ngại đặt câu hỏi cho nhân viên tư vấn và so sánh nhiều lựa chọn khác nhau trước khi đưa ra quyết định cuối cùng.Hy vọng bài viết này giúp bạn có cái nhìn rõ ràng hơn về bảo hiểm tiết kiệm và đưa ra quyết định tài chính thông minh cho tương lai của mình.